
Cuidar da própria saúde e proteger quem amamos é uma das maiores prioridades na vida de qualquer pessoa. No Brasil, o setor de saúde suplementar atingiu marcas históricas, com cerca de 53,1 milhões de beneficiários em planos de assistência médica em setembro de 2026, segundo a ANS. Esse movimento mostra um desejo claro das famílias brasileiras: ter a tranquilidade de um atendimento médico ágil, humano e de qualidade na hora em que mais precisarem.
No entanto, navegar pelo universo da medicina privada pode ser uma tarefa desafiadora. São centenas de operadoras, termos jurídicos como carência e coparticipação, além de regras regulatórias que mudam com frequência. Diante de tantas opções, é comum sentir insegurança na hora de escolher.
Se você está pensando em contratar uma proteção para sua família, quer entender os seus direitos ou pretende mudar de convênio sem perder prazos, este guia foi feito para você. Vamos explicar cada detalhe de forma simples, acessível e direta para que você tome a melhor decisão para o seu bolso e para o seu bem-estar.
O que é Seguro Saúde e Como Ele Funciona?
O seguro saúde é um serviço prestado por empresas especializadas que garante o custeio ou ressarcimento de despesas médicas, hospitalares e laboratoriais do beneficiário. Em troca dessa proteção, o cliente paga um valor recorrente (a mensalidade ou prêmio).
Toda a operação do setor de saúde privada no Brasil é regulada e fiscalizada de perto pela ANS (Agência Nacional de Saúde Suplementar). A ANS atua para proteger o consumidor, definir os critérios mínimos de atendimento e fiscalizar cerca de 690 operadoras em atividade no país.
O órgão também acompanha o desempenho das empresas por meio do IDSS (Índice de Desempenho da Saúde Suplementar), um indicador que avalia a qualidade da assistência, a satisfação dos beneficiários e a saúde financeira das operadoras.
A grande vantagem de contar com esse tipo de proteção é a previsibilidade. Em vez de ser surpreendido por custos altíssimos em internações ou cirurgias de emergência, você transforma esses riscos em um planejamento financeiro controlado. Além disso, ao organizar a proteção da sua família, vale lembrar que existem outros tipos de seguro disponíveis que cobrem imóveis, veículos e renda de forma complementar.
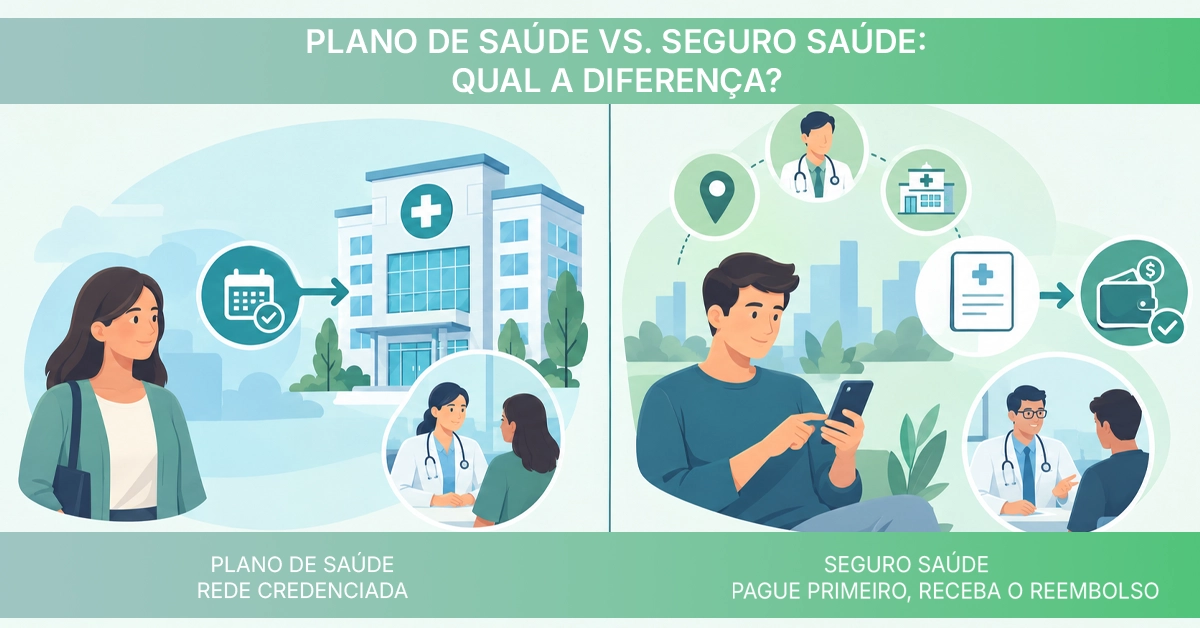
Plano de Saúde vs. Seguro Saúde: Qual a Diferença?
Embora no dia a dia os termos “plano de saúde” e “seguro saúde” sejam usados como sinônimos, existem nuances técnicas e práticas entre as duas modalidades:
- Plano de Saúde: Comercializado por operadoras de medicina de grupo, cooperativas médicas (como a Unimed) e autogestões. O atendimento é prestado prioritariamente em uma rede credenciada própria ou contratada. O usuário escolhe o médico ou hospital cadastrado e não paga nada diretamente ao prestador (salvo regras de coparticipação).
- Seguro Saúde: Oferecido por seguradoras especializadas em saúde. A principal característica é a liberdade de escolha. Você pode utilizar a rede referenciada da seguradora ou consultar o médico e laboratório da sua preferência e, em seguida, solicitar o reembolso das despesas (respeitando os limites estabelecidos na apólice).
O modelo de seguro saúde cresceu significativamente no país, alcançando milhões de beneficiários que buscam flexibilidade no atendimento médico.
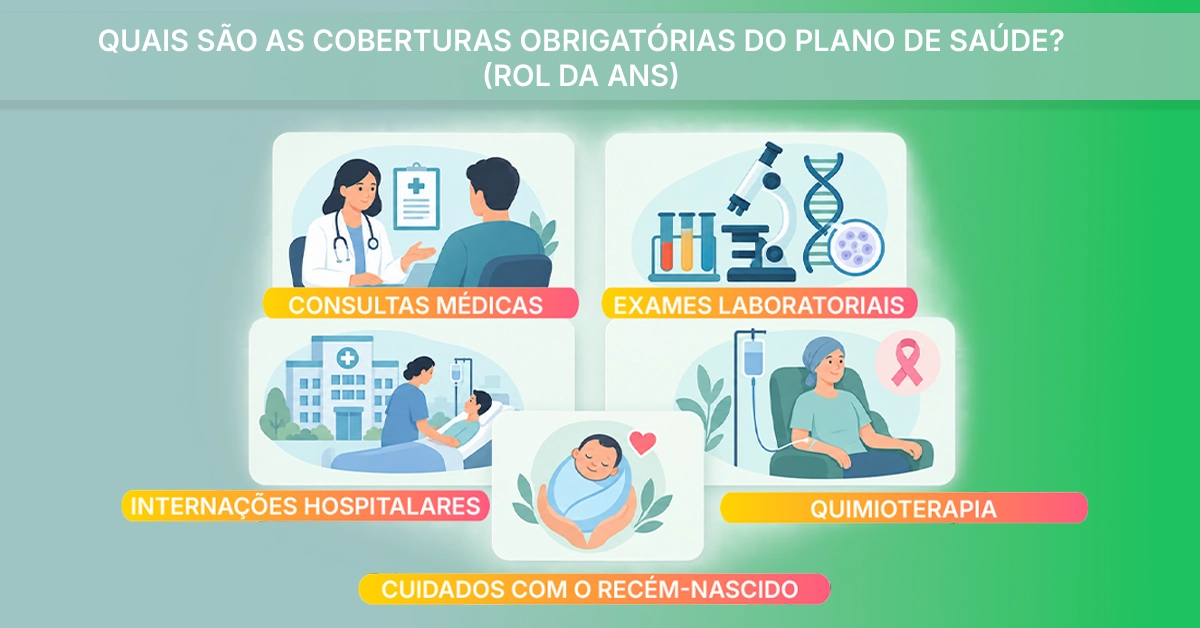
Quais São as Coberturas Obrigatórias do Plano de Saúde? (Rol da ANS)
Uma das maiores dúvidas de quem busca coberturas plano de saúde é saber exatamente ao que tem direito. Para garantir a segurança dos consumidores, a ANS estabelece o Rol de Procedimentos e Eventos em Saúde.
O Rol é uma lista oficial de exames, consultas, cirurgias, tratamentos e medicamentos que todas as operadoras são obrigadas a cobrir, dependendo do segmento assistencial contratado (ambulatorial, hospitalar ou obstétrico). A ANS atualiza essa lista periodicamente para incluir novas tecnologias médicas e tratamentos inovadores.
Entre os procedimentos obrigatoriamente cobertos estão:
- Consultas médicas com especialistas reconhecidos pelo CFM;
- Exames laboratoriais, de imagem e diagnósticos de alta complexidade;
- Internações hospitalares em UTI e enfermaria/apartamento;
- Tratamentos oncológicos (quimioterapia, radioterapia e medicações);
- Cirurgias eletivas e de emergência;
- Pré-natal, partos e atendimentos recém-nascidos.
Importante: Cada contrato possui prazos de carência, o período que você precisa esperar após a assinatura para começar a usar determinados serviços. Doenças ou lesões preexistentes também podem ter uma Cobertura Parcial Temporária (CPT) nos primeiros meses.
Coberturas Adicionais: O Que Mais Você Pode Contratar
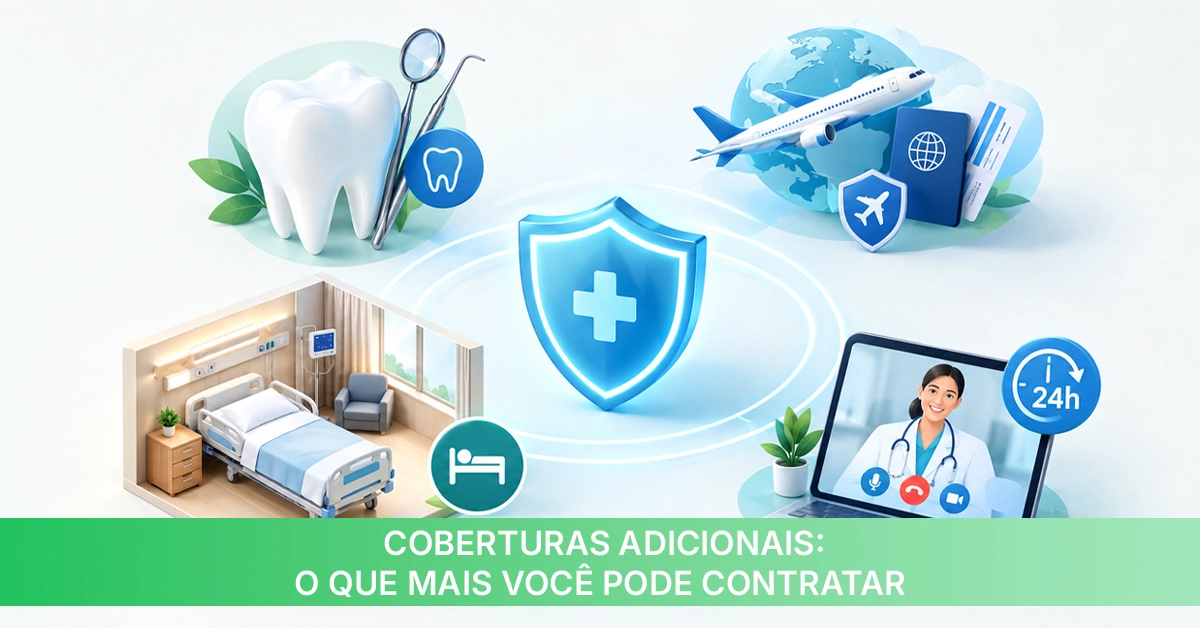
Além das coberturas básicas definidas por lei, muitas operadoras oferecem módulos extras que trazem mais comodidade e praticidade para o seu dia a dia:
- Plano Odontológico: Cobertura para limpezas, tratamento de canal, restaurações e extrações.
- Seguro Viagem Internacional: Assistência médica emergencial para quando você estiver fora do Brasil.
- Acomodação em Apartamento: Opção de quarto individual com leito para acompanhante durante internações (em vez de enfermaria coletiva).
- Reembolso Ampliado: Tabela de reembolso mais alta para consultas particulares fora da rede.
- Telemedicina e Programas de Prevenção: Acesso a pronto atendimento virtual 24 horas por dia e programas focado em bem-estar e gestão de doenças crônicas.
Franquia e Coparticipação: Entenda a Diferença e Como Escolher
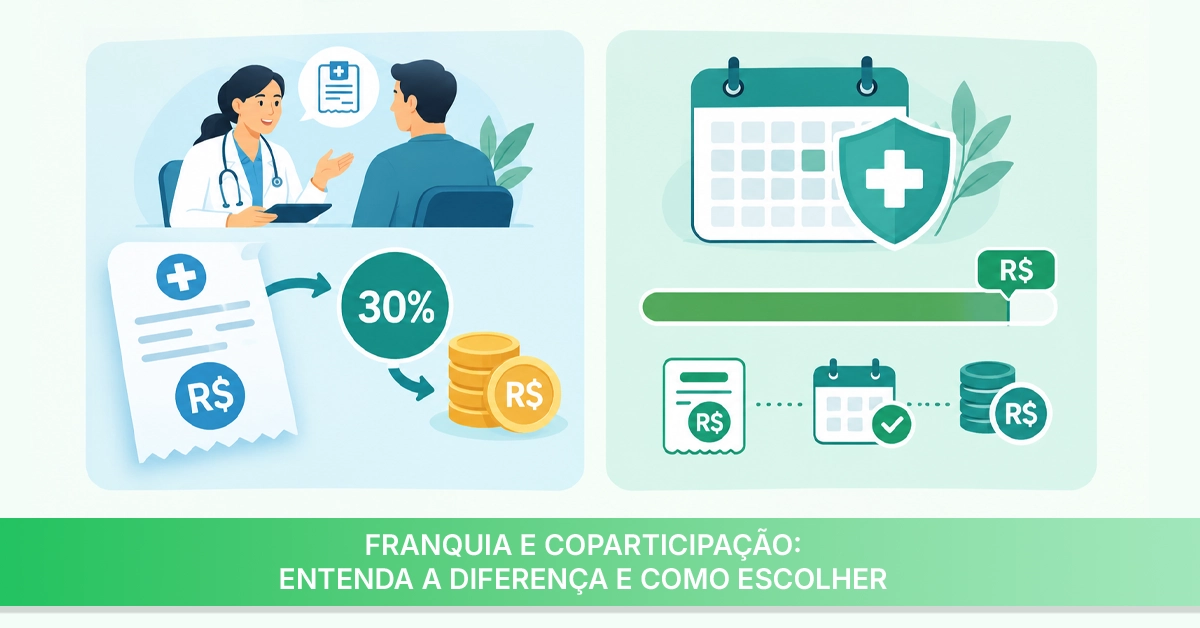
Para baratear o custo da mensalidade, muitas pessoas optam por modelos com franquia plano de saúde ou coparticipação plano de saúde. Embora pareçam semelhantes, eles funcionam de formas diferentes:
| Coparticipação | Franquia |
|---|---|
| Você paga um percentual (ex: 20%) sobre o valor de cada consulta, exame ou procedimento utilizado. | Você paga os custos integrais até atingir um limite anual fixado. A partir dali, o plano cobre 100%. |
Exemplo prático de coparticipação:
Imagine que você tem um plano com 20% de coparticipação em consultas. Se você realizar uma consulta na rede credenciada cujo valor acordado seja R$150, você pagará R$30 na fatura seguinte, e a operadora arcará com o restante.
Planos com coparticipação são ideais para quem usa o convênio com pouca frequência (como jovens ou pessoas que fazem apenas exames preventivos anuais), pois a mensalidade fixa costuma ser consideravelmente mais baixa.
Quais os Tipos de Plano de Saúde Disponíveis?
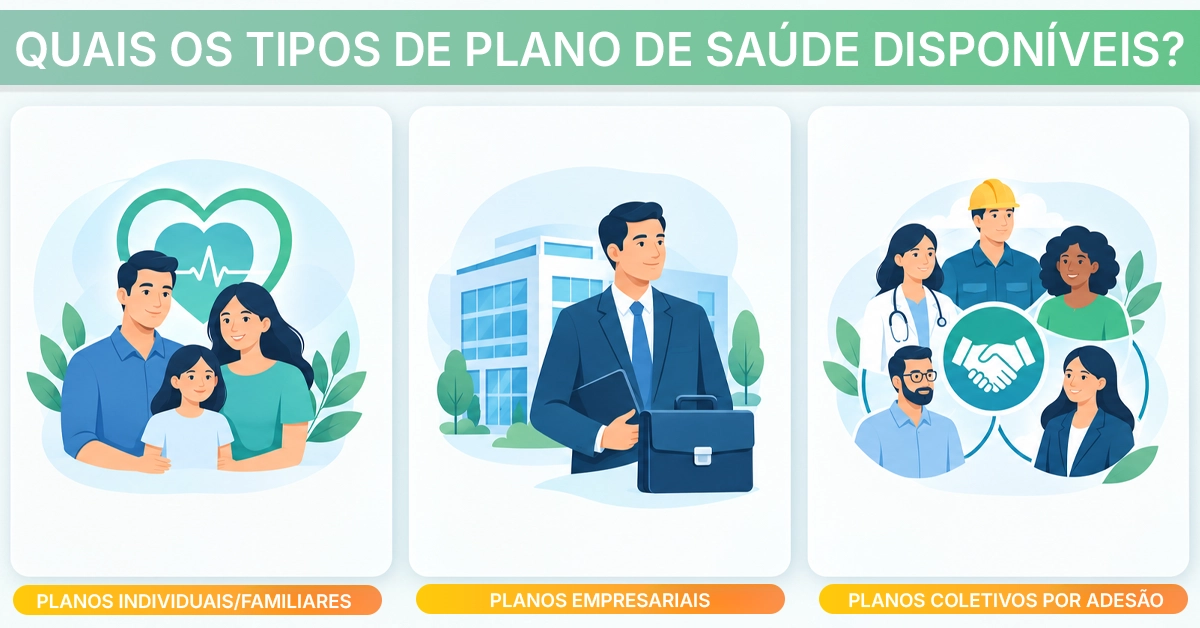
A forma como você contrata o seu convênio impacta diretamente o preço, as regras de reajuste e os seus direitos perante a ANS plano de saúde.
Plano Individual e Familiar
Contratado diretamente por uma pessoa física para si ou para sua família. É o modelo com maior proteção regulatória da ANS. Os reajustes anuais têm um teto fixado pelo governo e o contrato só pode ser cancelado pela operadora em caso de fraude ou inadimplência superior a 60 dias.
Plano Empresarial (Coletivo por Pessoa Jurídica)
Contratado por empresas para seus funcionários e dependentes (pode ser feito inclusive por quem tem MEI, dependendo do tempo de abertura do CNPJ). Possui valores mais atrativos, mas o reajuste anual é negociado diretamente entre a empresa e a operadora com base no uso do grupo (sinistralidade).
Plano por Adesão (Coletivo por Pessoa Física)
Voltado para pessoas vinculadas a entidades de classe, sindicatos ou associações profissionais (estudantes, engenheiros, advogados, etc.). A contratação é feita por meio de uma administradora de benefícios. Apresenta custos intermediários, mas segue as regras de reajuste de contratos coletivos.
Abrangência Geográfica: Municipal, Estadual ou Nacional?
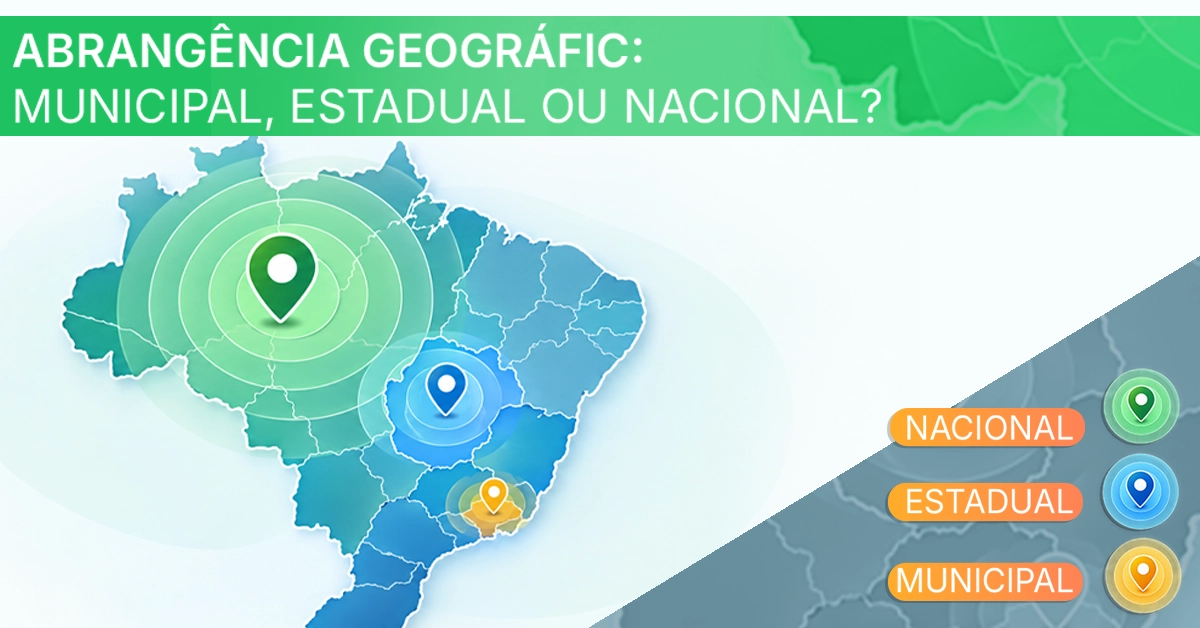
O raio de atendimento do plano altera diretamente a sua utilidade e o preço final da proposta:
- Municipal: Atendimento restrito à sua cidade de residência ou municípios vizinhos. Excelente opção para quem raramente viaja e quer economizar.
- Estadual: Cobre consultas, exames e hospitais em todo o seu estado. Muito indicado para quem se desloca com frequência a trabalho pelo interior ou capital.
- Nacional: Garante assistência médica em todo o território brasileiro. É a escolha indispensável para viajantes frequentes, executivos e famílias que passam férias fora do estado.
Rede Credenciada: Por Que Isso é Tão Importante
A rede credenciada é o conjunto de hospitais, clínicas, laboratórios e médicos autônomos que atendem pelo seu plano. Antes de assinar qualquer contrato, analise se os estabelecimentos próximos à sua casa ou trabalho fazem parte da lista.
Operadoras de destaque nacional frequentemente mantêm parcerias com centros de excelência médica e hospitais de ponta. Verifique a lista atualizada de prestadores diretamente no portal da operadora para ter certeza de que suas preferências de saúde serão atendidas.
As Principais Operadoras de Planos de Saúde no Brasil
O mercado brasileiro conta com grandes empresas que se destacam por sua infraestrutura e volume de beneficiários. Conheça o perfil das principais marcas:
- Hapvida: Uma das maiores redes de medicina diagnóstica e hospitalar do país, com forte presença nas regiões Norte, Nordeste e Sudeste através de rede própria e verticalizada.
- NotreDame Intermédica: Desde 2022 faz parte do mesmo grupo da Hapvida; conhecida pelos centros clínicos próprios e programas de medicina preventiva.
- Bradesco Saúde: Seguradora especializada em saúde, com forte presença em planos empresariais e opção de reembolso.
- Amil: Oferece ampla variedade de planos regionais e nacionais, além de redes credenciadas diversificadas e telemedicina estruturada.
- SulAmérica: Tradicional seguradora focada em flexibilidade de reembolso, ampla rede referenciada e gestão de saúde integrada.
- Unimed: Sistema cooperativo com presença em praticamente todo o território nacional, ideal para quem busca atendimento em cidades do interior.
- Porto Saúde: Seguro saúde do grupo Porto, com rede referenciada e opção de reembolso.
- Prevent Senior: Especializada no atendimento à terceira idade, com estrutura focada em geriatria e medicina preventiva.
- Assim Saúde: Forte presença regional no estado do Rio de Janeiro, com ampla rede própria de hospitais e prontos-socorros.
Como Escolher o Melhor Plano de Saúde para o Seu Perfil
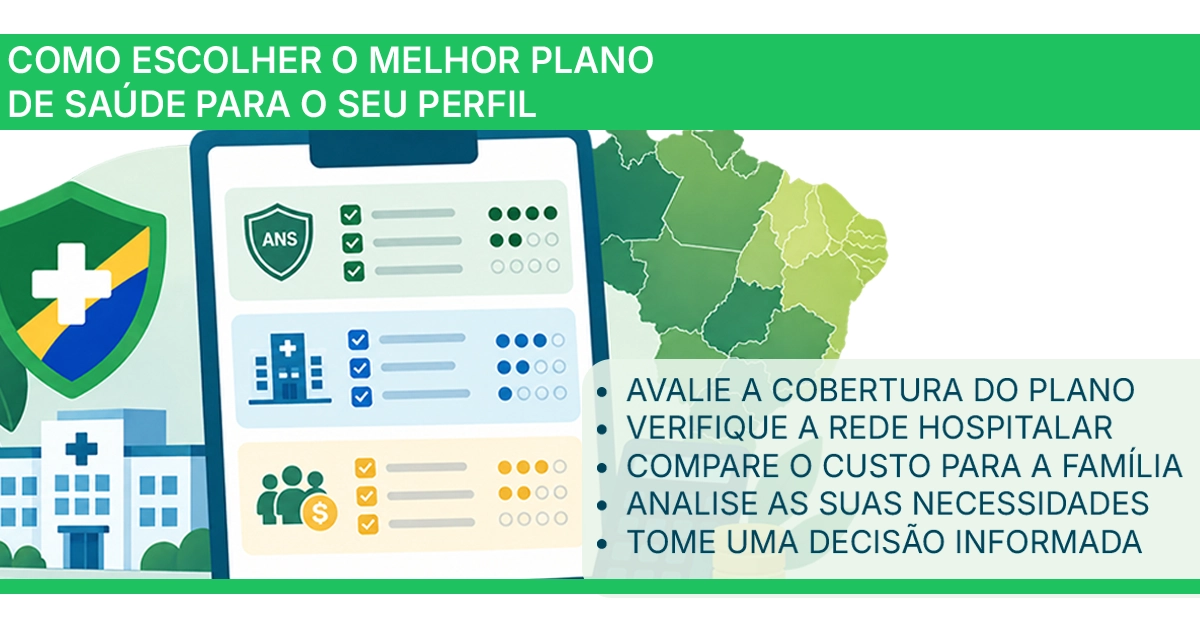
Encontrar o melhor plano de saúde exige atenção a alguns detalhes práticos para garantir que o serviço atenda suas necessidades reais sem pesar no orçamento:
- [ ] 1. Cheque a nota do IDSS na ANS: Acesse o portal da ANS e confira o Índice de Desempenho da operadora que você está avaliando.
- [ ] 2. Mapeie os hospitais e médicos da sua preferência: Verifique se os locais de sua confiança aceitam o plano desejado.
- [ ] 3. Avalie o custo x benefício da coparticipação: Se você consulta pouco, a coparticipação reduz a mensalidade. Se faz acompanhamentos constantes, o plano tradicional pode ser mais vantajoso.
- [ ] 4. Avalie o orçamento em 12 meses: Lembre-se de calcular o valor total anual, incluindo mensalidades, possíveis coparticipações e reajustes.
- [ ] 5. Verifique a facilidade de pagamento: Na hora da contratação, pesquise quais são os melhores cartões para parcelar o prêmio ou mensalidade para acumular milhas e manter a organização financeira.
Passo a Passo para Contratar um Plano de Saúde
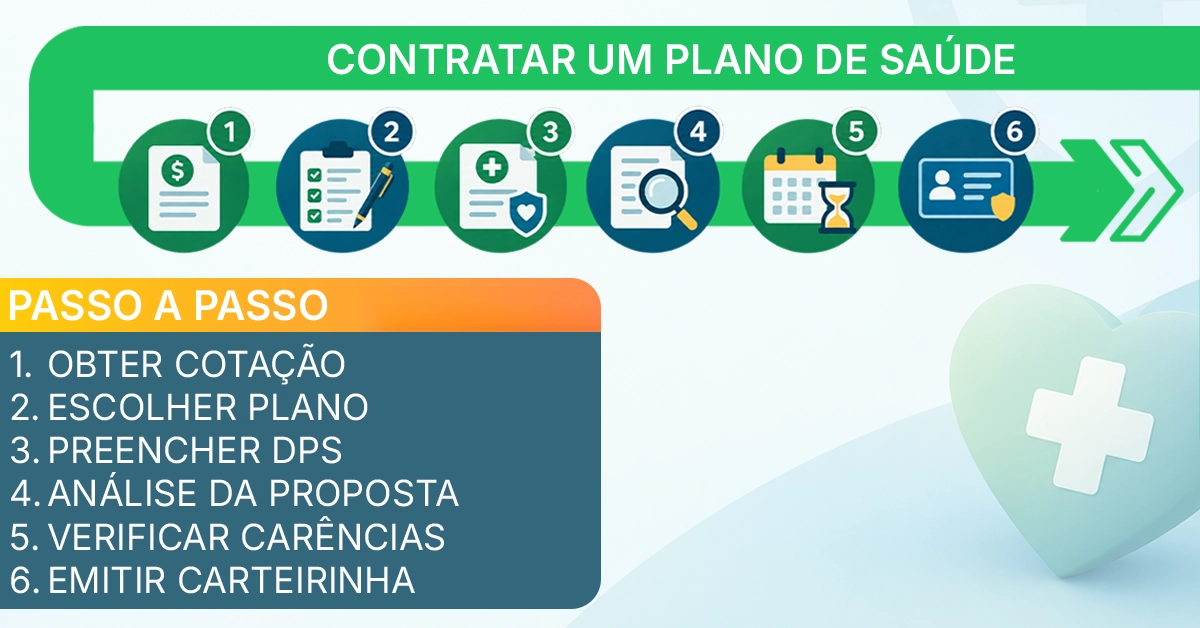
Se você decidiu que é o momento de adquirir a sua proteção, saiba como contratar plano de saúde de forma segura seguindo o fluxo abaixo:
Roteiro de Contratação
1.Defina o perfil de contratação:
Escolha se o plano será individual, familiar, por adesão (sindicato/associação) ou empresarial (CNPJ/MEI).
2.Liste as necessidades do grupo:
Mapeie idades dos dependentes, necessidade de obstetrícia, tratamentos contínuos e preferências de hospitais.
3.Solicite cotações personalizadas:
Peça cotações a pelo menos três operadoras ou a um corretor habilitado e compare rede credenciada, carências, coparticipação e reajuste. Para estimar valores antes, veja o nosso guia de cálculo de seguro.
4.Preencha a Declaração Pessoal de Saúde:
Responda com total transparência ao questionário sobre doenças ou lesões preexistentes para evitar problemas com a cobertura no futuro.
5.Confira os prazos de carência:
Verifique exatamente quantos dias terá que aguardar para utilizar consultas, exames, cirurgias e partos.
6.Assine a proposta e efetue o pagamento:
Após a assinatura e validação da proposta pela operadora, acompanhe a emissão da sua carteirinha física ou digital.
Como Funciona a Portabilidade de Carências
A portabilidade de carências é um direito garantido pela ANS que permite ao consumidor trocar de plano de saúde sem ter que cumprir novos prazos de espera. Essa é uma excelente ferramenta para quem encontrou uma opção mais vantajosa ou com melhor custo-benefício.
Para ter direito à portabilidade, você precisa cumprir alguns requisitos básicos:
- Tempo de permanência: Estar no plano atual há pelo menos 2 anos (ou 3 anos, caso tenha cumprido cobertura para doença preexistente). Na segunda portabilidade, o prazo cai para 1 ano.
- Faixa de preço compatível: O plano de destino deve estar em uma faixa de preço igual ou inferior à do seu plano atual.
- Contrato ativo e adimplente: Seu plano atual deve estar funcionando e com as mensalidades em dia.
- Sem janela de datas: desde 2019 (Resolução Normativa nº 438 da ANS), cumprido o prazo de permanência, a portabilidade pode ser pedida a qualquer momento — não existe mais o período de 120 dias após o aniversário do contrato.
Reajustes: Como Funcionam e O Que a ANS Diz
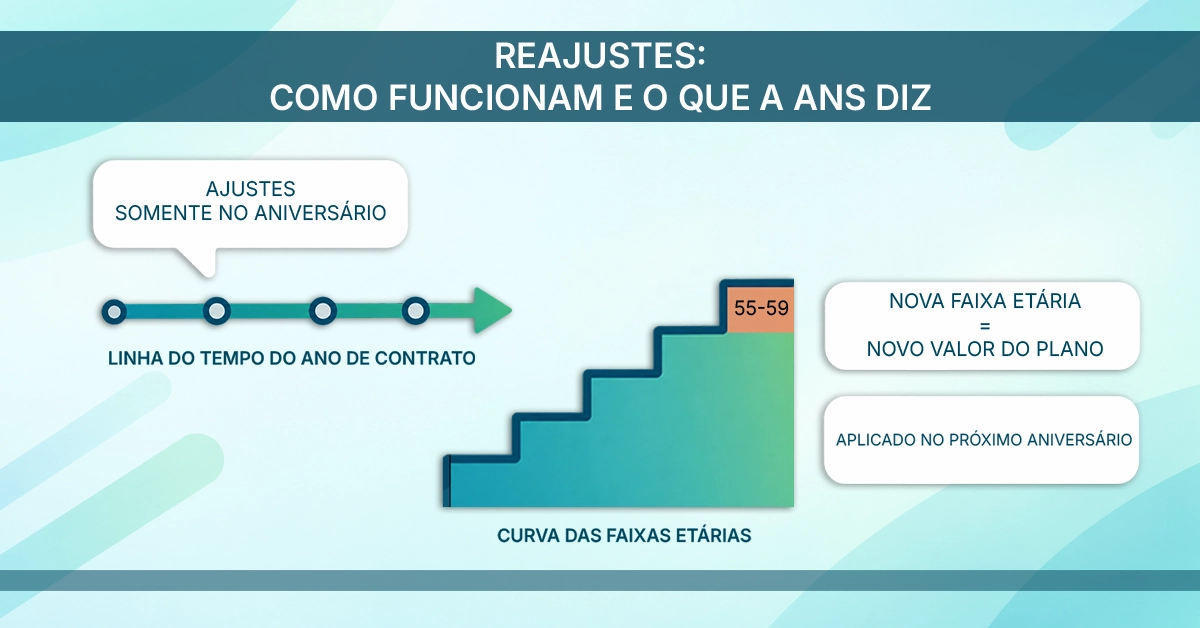
Compreender a regra de reajuste evita surpresas na fatura ao longo dos anos. Existem dois tipos principais de reajustes na saúde suplementar:
1. Reajuste Anual
Acontece uma vez a cada 12 meses, na data de aniversário do contrato. Nos planos individuais e familiares, a ANS calcula e fixa o teto máximo de reajuste permitido por lei. Já nos planos coletivos (empresariais e por adesão), a porcentagem é calculada com base no uso do serviço pelo grupo (sinistralidade).
2. Reajuste por Faixa Etária
Ocorre quando o beneficiário muda de idade e entra em um novo grupo etário. A ANS estabelece 10 faixas etárias padrão (que vão de 0 a 18 anos na primeira faixa até 59 anos ou mais na última). Depois dos 59 anos não pode haver novo reajuste por mudança de faixa etária: o Estatuto da Pessoa Idosa proíbe a cobrança de valores diferenciados em razão da idade a partir dos 60 anos.
Direitos do Consumidor e Como Reclamar
Como consumidor, você conta com a proteção do Código de Defesa do Consumidor e das regras rígidas da ANS. Conheça alguns dos seus direitos fundamentais:
- Atendimento em prazos máximos: A ANS determina prazos limite para o agendamento de consultas (ex: até 7 dias úteis para clínica médica e até 14 dias para especialidades).
- Proibição de cancelamento unilateral por doença: A operadora não pode rescindir o contrato de um plano individual caso o cliente desenvolva uma doença grave ou fique idoso.
- Continuidade de tratamento em internação: Mesmo em caso de inadimplência, o plano não pode interromper o atendimento a um paciente internado em UTI ou sob cuidados intensivos.
Se você tiver problemas de negativa injustificada de cobertura ou atraso no atendimento, procure primeiro a Ouvidoria da operadora. Caso não resolva, você pode abrir uma NIP (Notificação de Intermediação Preliminar) diretamente no canal de atendimento ao consumidor da ANS ou no Procon.
O Que Fazer em Caso de Urgência ou Emergência
Situações de risco à vida exigem ação rápida. A legislação faz uma distinção clara entre os dois conceitos:
- Emergência: Situações que implicam risco iminente de morte ou lesões irreparáveis (ex: parada cardíaca, acidentes graves, AVC).
- Urgência: Casos resultantes de acidentes pessoais ou complicações na gravidez que exigem atendimento rápido, mas sem risco imediato de morte.
Em ambos os casos, a lei determina que a carência para atendimento emergencial é de apenas 24 horas após a contratação do plano. Se você estiver dentro da área de abrangência geográfica do seu convênio, dirija-se ao pronto-socorro da rede credenciada apresentando um documento oficial com foto e a carteirinha do plano (física ou pelo aplicativo).
Perguntas Frequentes sobre Seguro Saúde
O plano de saúde pode recusar a minha proposta de adesão por causa da minha idade?
Não. A legislação da ANS proíbe expressamente qualquer operadora de recusar a contratação de planos individuais por motivo de idade, deficiência ou condição de saúde preexistente. Qualquer recusa dessa natureza configura prática abusiva.
O que acontece se o médico que me atende sair da rede credenciada da operadora?
Se a operadora descredenciar um médico, clínica ou hospital, ela é obrigada pela ANS a comunicar os clientes com pelo menos 30 dias de antecedência. Se for um hospital, a empresa deve substituir o estabelecimento por outro equivalente na mesma região.
Quem tem plano de saúde pode usar o SUS?
Sim. O Sistema Único de Saúde (SUS) é universal e atende qualquer pessoa em território nacional. Quando um beneficiário de plano privado é atendido na rede pública (em um acidente de trânsito, por exemplo), o SUS cobra o ressarcimento dos custos diretamente da operadora do plano.
Existe reembolso em planos de saúde simples?
Planos com rede credenciada costumam oferecer atendimento apenas na rede. O reembolso de consultas e exames fora da rede depende do produto contratado — é comum em seguros saúde e planos de categoria superior, com limites definidos no contrato. Em qualquer plano, se não houver prestador disponível na rede dentro dos prazos da ANS, a operadora deve garantir o atendimento ou reembolsar.
Fontes oficiais e base legal
- ANS – Agência Nacional de Saúde Suplementar
- Lei nº 9.656/1998 – planos de saúde
- Estatuto da Pessoa Idosa (Lei nº 10.741/2003)
- Código de Defesa do Consumidor
Consulte sempre a versão atualizada das normas e as condições na fonte oficial.
⚠️ O PortalBrasil.net é um portal informativo. Não somos seguradora, corretora nem instituição financeira. Este conteúdo não constitui recomendação: confira coberturas, preços e condições diretamente com a empresa antes de contratar.