
Você sabia que cerca de 71% da frota brasileira circula sem nenhum seguro? Segundo levantamento da Confederação Nacional das Seguradoras (CNseg), apenas 29% dos veículos em circulação têm proteção. O problema é que o trânsito é imprevisível e, quando um imprevisto acontece, o prejuízo financeiro e a dor de cabeça podem ser gigantescos.
É aí que entra o seguro auto, um serviço essencial para proteger o seu patrimônio e garantir a sua tranquilidade. No entanto, nós sabemos que o mercado de seguros está cheio de termos técnicos e letrinhas miúdas que assustam qualquer motorista. O que é franquia? Como funciona o bônus? O que a apólice realmente cobre?
Se você tem essas dúvidas, chegou ao lugar certo. Neste guia completo, vamos desmistificar o mundo do seguro de carro, traduzindo cada jargão para o português claro e mostrando tudo o que você precisa saber para proteger o seu veículo sem cair em armadilhas.
O que é Seguro Auto e por que você precisa de um
Para entender como funciona o seguro de carro, pense nele como um contrato de parceria. De um lado está você, o motorista; do outro, a seguradora. Você paga um valor anual (chamado tecnicamente de prêmio, que nada mais é do que o preço do seguro) e, em troca, a empresa assume os riscos financeiros caso aconteça algo com o seu veículo.
Esse contrato oficial é a apólice. É nela que ficam escritas todas as regras: o que está coberto, o que não está e os valores máximos que a seguradora vai pagar se você precisar acioná-la (a chamada indenização).
Toda essa engrenagem é fiscalizada no Brasil por um órgão do Governo Federal: a SUSEP (Superintendência de Seguros Privados). A SUSEP dita as regras do jogo e garante que as seguradoras cumpram o que prometeram, trazendo muito mais segurança jurídica e proteção para você, consumidor.
E por que você precisa de um seguro? A resposta é simples: estabilidade financeira. Imagine ter o carro roubado ou se envolver em uma colisão grave e perder o veículo de uma hora para outra. Para a maioria dos brasileiros, arcar com esse prejuízo do próprio bolso é inviável. O seguro transforma um risco enorme e imprevisível em um custo planejado e controlado. Além disso, ao conhecer as opções do mercado, você descobre que existem outros tipos de seguro disponíveis que protegem sua casa, sua vida e sua rotina de forma integrada.
Quais são as principais coberturas de Seguro Auto?
Quando você vai contratar uma proteção para o seu veículo, o ponto mais importante é escolher as coberturas seguro auto certas. Elas funcionam como “módulos” que você adiciona ao seu contrato dependendo da sua necessidade. Vamos conhecer as principais categorias:
Cobertura Compreensiva (Roubo, Furto, Colisão e Incêndio)
Esta é a cobertura mais tradicional e recomendada do mercado, também conhecida como “seguro total”. Ela protege o seu próprio carro contra quase tudo o que pode dar errado:
- Roubo e Furto: Se o seu carro for levado por criminosos (com ou sem violência), a seguradora te indeniza.
- Colisão: Cobre os custos de reparo do seu veículo em caso de acidentes, batidas em postes, muros ou outros carros.
- Incêndio e Fenômenos da Natureza: Protege se o carro pegar fogo por pane ou se for danificado por uma enchente ou queda de árvore.
Orientação Portal Brasil: Quando o custo do conserto atinge o percentual previsto na apólice (em geral, 75% do valor do veículo), a seguradora decreta a chamada perda total (PT) e indeniza o valor contratado na apólice.
Cobertura de Responsabilidade Civil (RC)
Também chamada de RCF-V (Responsabilidade Civil Facultativa de Veículos), esta cobertura é voltada para terceiros. Sabe aquele dia em que, por um descuido, você bate na traseira de um carro importado? É essa cobertura que salva as suas finanças. Ela paga os danos materiais (conserto do carro do outro) e danos corporais (despesas médicas se alguém se machucar no acidente) causados por você. É uma das coberturas mais baratas do contrato e uma das mais importantes para evitar processos judiciais.
Coberturas Adicionais (Vidros, Faróis, Carro Reserva e Assistência 24h)
Esses são serviços extras que trazem conforto para o dia a dia. Você pode contratar a proteção para vidros, retrovisores, faróis e lanternas, excelente para quando uma pedra trinca o para-brisa na estrada. Também há o carro reserva, que te garante um veículo alugado pago pela seguradora por 7, 15 ou 30 dias enquanto o seu está na oficina. Por fim, a assistência 24h garante guincho (com diferentes limites de quilometragem), chaveiro, troca de pneus e auxílio em caso de pane elétrica ou mecânica.
Franquia: o que é e como funciona na prática
A franquia seguro auto é um dos conceitos que mais geram confusão, mas a lógica é bem simples: ela é a sua participação financeira no prejuízo em caso de danos parciais no seu carro. Em termos práticos, se você sofrer uma batida leve e o carro precisar de conserto, você paga uma parte do valor da oficina e a seguradora paga o restante.
Para ficar fácil de entender, veja este exemplo numérico:
Exemplo Prático de Franquia:
Imagine que você bateu o carro e o orçamento da oficina autorizada ficou em R$ 8.000. No seu contrato, a franquia estipulada é de R$ 2.000.
- Você paga: R$ 2.000 diretamente para a oficina.
- A seguradora paga: R$ 6.000 (o saldo restante para fechar o conserto).
Atenção: Você só paga franquia em caso de perda parcial (conserto). Se o carro for roubado e não for recuperado, ou se der perda total na batida, você não paga franquia e recebe a indenização integral.
Na hora de fechar a apólice, você pode escolher entre três tipos de franquia:
- Franquia Normal: É o equilíbrio padrão do mercado. O valor do seguro e o valor da franquia ficam em patamares médios.
- Franquia Reduzida: A franquia fica menor que a normal (em muitas seguradoras, cerca de metade) em caso de batida. Como a seguradora assume um risco maior, o preço anual do seguro (prêmio) fica mais caro. É ideal para quem tem mais medo de bater ou para motoristas iniciantes.
- Franquia Ampliada (ou Majorada): A franquia fica maior que a normal (em muitas seguradoras, perto do dobro). Como você assume uma participação enorme no prejuízo, o preço do seguro cai bastante. Vale a pena para quem quase não usa o carro ou quer o seguro apenas contra roubo e perda total.
Bônus: O sistema de fidelidade que reduz o valor do seguro
O bônus seguro auto funciona exatamente como um programa de milhagens ou pontos, mas voltado para o seu comportamento no trânsito. Ele é medido em “classes” que vão de 0 a 10. Cada ano que você passa com o seguro contratado sem sofrer nenhum acidente ou acionar a seguradora por sua culpa, você ganha 1 classe de bônus.
Quanto maior for a sua classe de bônus, maior será o desconto que você receberá na renovação do seguro no ano seguinte. O bônus é atrelado ao seu CPF, e não ao carro ou à seguradora. Isso significa que você pode trocar de carro ou mudar para outra companhia de seguros e levar os seus descontos acumulados junto com você.
Mas fique atento às regras de perda de bônus:
- O que faz perder bônus: Acionar o seguro para consertar o seu carro em uma colisão por sua culpa, ou usar a cobertura de terceiros para pagar o estrago que você causou em outro veículo. Cada acionamento desse tipo reduz 1 classe de bônus na renovação.
- O que NÃO faz perder bônus: Usar a assistência 24h (como guincho, chaveiro ou troca de pneu) ou acionar a cobertura de vidros para trocar um para-brisa trincado. Roubo ou incêndio do veículo, onde você é a vítima sem qualquer culpa, geralmente também não afetam a sua classe.
Muitas vezes, pagar um pequeno arranhão ou conserto leve do próprio bolso (quando o valor fica abaixo ou muito próximo da sua franquia) custa mais barato do que acionar o seguro e perder uma classe de bônus, o que deixaria a sua renovação bem mais cara no ano seguinte.
Passo a passo para escolher e contratar o seguro ideal
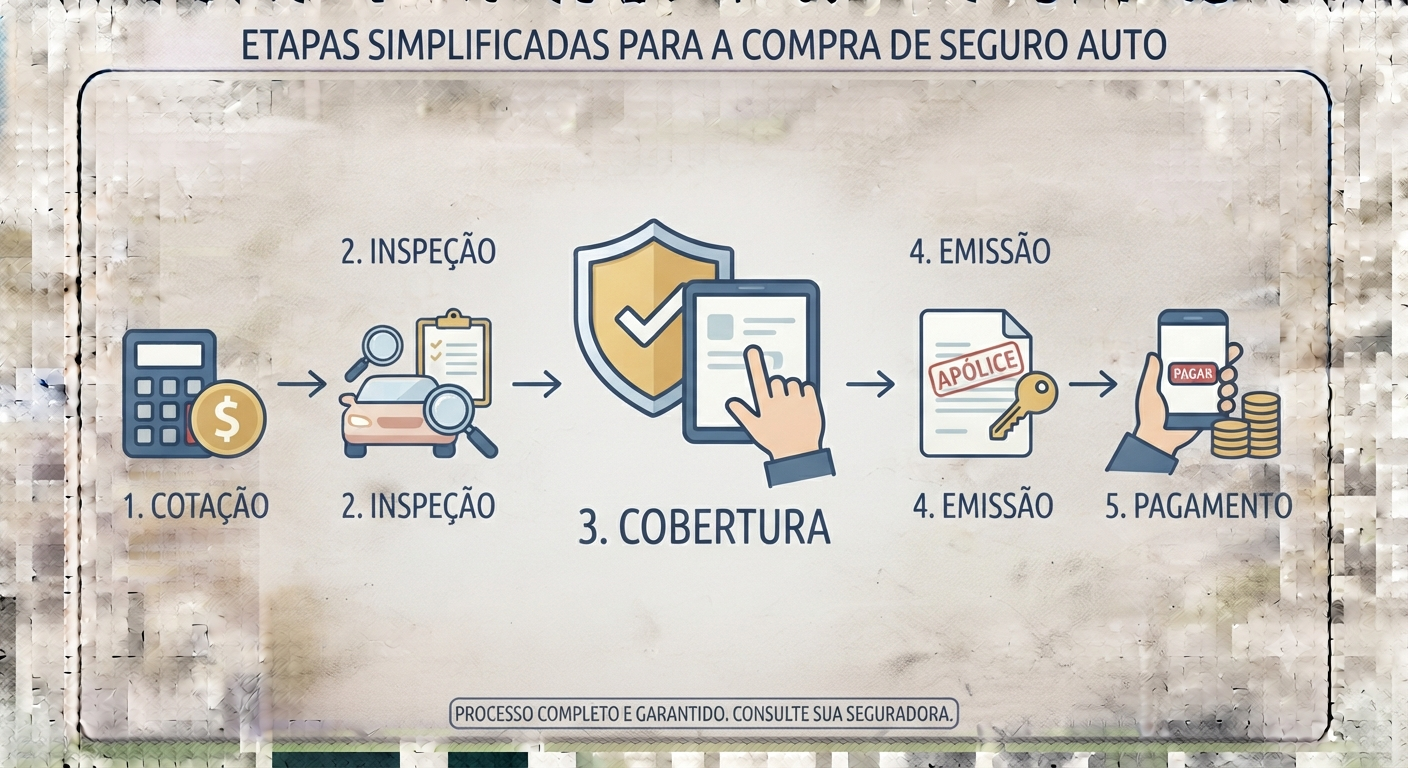
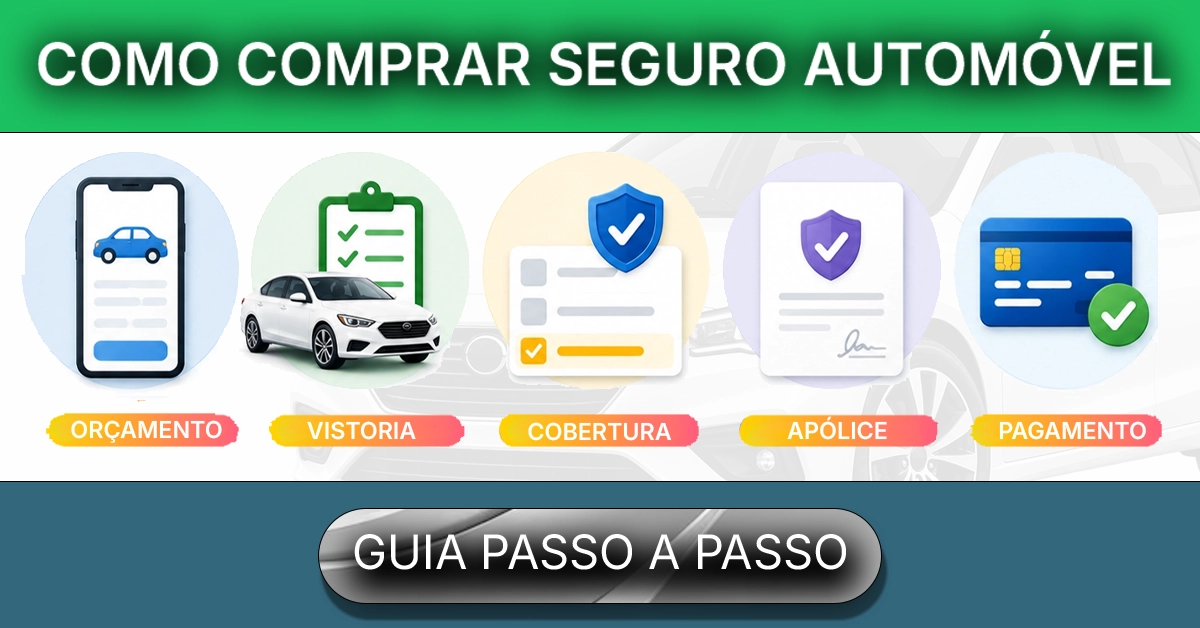
A contratação do seguro exige atenção para você não pagar por serviços desnecessários e nem ficar desprotegido. Para te ajudar a descobrir como contratar seguro auto de forma inteligente, preparamos este checklist prático com 7 etapas fundamentais:
- [ ] 1. Avalie suas reais necessidades: Pense na sua rotina. Você viaja muito de carro? Precisa de guincho com quilometragem ilimitada? Deixa o carro na rua ou em garagem fechada? Coloque no papel o que é indispensável.
- [ ] 2. Reúna os documentos necessários: Para fazer uma cotação precisa, você vai precisar dos seus documentos pessoais (CPF, CNH), endereço residencial com CEP e dos dados do veículo (CRLV, chassi e placa).
- [ ] 3. Faça simulações e cotações: Não feche com a primeira opção. Utilize ferramentas modernas de simulação online e consulte canais especializados para coletar propostas de diferentes empresas.
- [ ] 4. Compare coberturas equivalentes: Ao olhar duas propostas, verifique se elas oferecem as mesmas coisas. Uma apólice pode parecer mais barata apenas porque o valor de cobertura de terceiros (RC) está muito baixo.
- [ ] 5. Analise a relação Franquia vs. Bônus: Escolha o modelo de franquia (reduzida ou normal) que cabe no seu bolso caso precise pagar um conserto inesperado na oficina.
- [ ] 6. Verifique a reputação das seguradoras: Pesquise como é o atendimento pós-venda da empresa. Plataformas como o Reclame Aqui e índices da própria SUSEP ajudam a ver se a seguradora resolve os problemas dos clientes de forma rápida.
- [ ] 7. Leia atentamente as exclusões da apólice: Antes de assinar e pagar, verifique o que o seguro não cobre. Dirigir embriagado, emprestar o carro para um motorista não listado na apólice ou passar com o veículo em vias alagadas por escolha própria são motivos comuns para a perda do direito à indenização.
“Quais fatores impactam o preço do meu Seguro Auto?”
Bem, você já deve ter reparado que duas pessoas com o mesmo modelo de carro podem pagar valores completamente diferentes no seguro. Isso acontece porque a precificação é totalmente personalizada e baseada em cálculos estatísticos de risco. Como referência geral de mercado, o preço é calculado caso a caso e pode variar bastante para o mesmo modelo de carro, de acordo com três pilares principais:
1. O Perfil do Condutor
Estatísticas mostram que determinados grupos se envolvem em mais acidentes. Motoristas jovens (entre 18 e 25 anos), recém-habilitados ou do sexo masculino costumam ter seguros mais caros. O histórico de trânsito e o estado civil também entram na conta.
2. A Localização e o Uso do Carro
O CEP onde você mora e onde o veículo passa a noite é crucial. Cidades grandes ou bairros com altos índices de roubo e furto elevam o preço da apólice. Da mesma forma, se você usa o veículo para trabalhar (como motorista de aplicativo ou representante comercial), o preço sobe porque a exposição ao risco é muito maior do que a de quem usa o carro apenas para passear nos fins de semana.
3. As Características do Veículo
Carros muito visados por criminosos (seja pelo valor de revenda ou pela busca de peças no mercado paralelo) têm seguros mais salgados. Além disso, o custo de reposição de peças e a facilidade de reparo da montadora influenciam diretamente o cálculo das companhias.
Na hora de quitar o contrato, vale a pena pesquisar quais são os melhores cartões para parcelar o prêmio, permitindo que você divida o custo total em parcelas suaves, muitas vezes sem juros, aproveitando para acumular pontos ou milhas na transação.
As principais Seguradoras de Auto no Brasil (veja o comparativo)
Encontrar a melhor seguradora de carro depende do equilíbrio entre o que você pode pagar e o tipo de serviço que prioriza. O mercado brasileiro conta com grandes empresas consolidadas. Veja o perfil das principais marcas que atuam no país:
| Seguradora | Perfil Principal | Ponto Forte |
| Porto Seguro | Tradicional e Premium | Estrutura de assistência 24h completa e serviços residenciais inclusos. |
| Bradesco Seguros | Sólida e Institucional | Excelente integração para correntistas e ampla rede de oficinas credenciadas. |
| HDI Seguros | Eficiente e Acessível | Forte presença com corretores e opções de cobertura para diferentes perfis. |
| Allianz Seguros | Global e Experiente | Forte atuação em coberturas de alta gama e excelente atendimento para terceiros. |
| Youse | 100% Digital e Moderna | Contratação e gestão da apólice pelo site e aplicativo. |
Companhias tradicionais como a Porto Seguro e a Bradesco costumam atrair quem faz questão de um atendimento robusto e de serviços de conveniência integrados (como descontos em estacionamentos e reparos na fiação de casa). Já seguradoras focadas em eficiência, como a HDI e a Allianz, trazem processos simplificados de vistoria. No lado oposto, a Youse foca no público jovem e conectado, operando como uma plataforma digital onde você monta e altera sua cobertura diretamente pela tela do celular.
Seguro Online vs. Seguro com Corretor: qual escolher?
Com o avanço da tecnologia, surgiram duas formas principais de contratar a proteção do seu automóvel: o modelo tradicional, intermediado por um corretor de seguros, e o modelo totalmente online e direto. Ambas as opções são seguras e regulamentadas, mas atendem a perfis de clientes distintos.
O seguro com corretor é ideal para quem prefere um atendimento consultivo e humano. O corretor é um profissional certificado que analisa o seu perfil, busca as melhores opções em várias seguradoras e resolve toda a burocracia para você. A grande vantagem aparece no momento do sufoco: se você bater o carro, basta ligar para o seu corretor e ele cuidará de todo o processo de abertura de sinistro e liberação das peças com a empresa.
O seguro online, por outro lado, foca na autonomia e na agilidade. Você mesmo entra no site ou aplicativo, preenche os dados do questionário de perfil, escolhe as coberturas movendo barras de ajuste e fecha o contrato em poucos minutos. Esse modelo costuma apresentar preços competitivos e flexibilidade de pagamento mensal, sendo perfeito para quem tem familiaridade com o ambiente digital e prefere resolver tudo por conta própria, sem a necessidade de intermediários.
O que fazer em caso de sinistro? (Acidente, Roubo ou Furto)
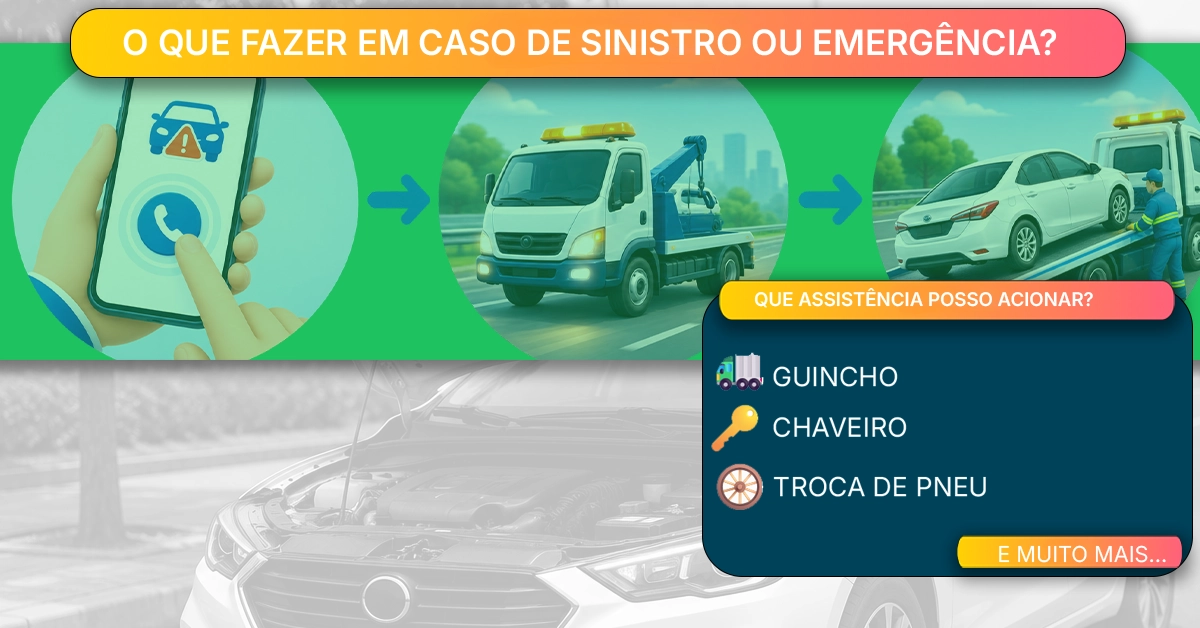
O sinistro é a ocorrência de qualquer evento que esteja previsto na sua apólice e que dê direito à utilização das coberturas contratadas. Manter a calma e agir de forma organizada nesse momento evita atrasos na liberação da sua indenização ou do conserto do automóvel. Siga este roteiro de emergência caso passe por um imprevisto:
Em caso de acidente ou colisão, siga esta ordem:
- Garanta a Segurança (Sinalize a via e ligue para o socorro se houver feridos)
- Registre as Evidências (Tire fotos dos danos de todos os carros e da posição deles na via)
- Faça o Boletim de Ocorrência (BO) (Indispensável em casos com feridos ou terceiros envolvidos)
- Comunique a Seguradora (Abra o sinistro pelo app, telefone ou contatando seu corretor)
No caso de Roubo ou Furto, o primeiro passo absoluto é ligar imediatamente para a polícia através do telefone 190 para registrar o fato. Em seguida, dirija-se a uma delegacia (ou acesse o site da Polícia Civil do seu estado) para registrar o Boletim de Ocorrência por roubo ou furto.
Com o BO em mãos, faça a comunicação imediata do ocorrido para a sua seguradora. A empresa iniciará o processo de busca e, caso o veículo não seja localizado dentro do prazo estabelecido em contrato, ela solicitará os documentos finais (como a autorização de transferência do veículo e as chaves) para efetuar o pagamento da indenização com base no valor de tabela acordado na apólice.
Perguntas frequentes sobre Seguro Auto
“O que acontece se outra pessoa bater o meu carro? O seguro cobre?”
Sim, desde que a pessoa que estava dirigindo seja habilitada e não tenha cometido nenhuma infração grave (como dirigir sob o efeito de álcool). Se essa pessoa usa o carro com frequência, ela precisa estar informada na apólice como condutora (as seguradoras definem esse critério no questionário de perfil), caso contrário a seguradora pode recusar a indenização por omissão de informação.
“O que é a Tabela FIPE e como ela é usada no seguro de carro?”
A Tabela FIPE é o índice nacional que calcula o preço médio dos veículos no mercado brasileiro. A maioria das apólices usa a modalidade “Valor de Mercado Referenciado”: em caso de perda total ou roubo, a indenização é o valor do carro na Tabela FIPE na data da liquidação do sinistro, multiplicado pelo percentual (fator de ajuste) contratado na apólice — por exemplo, 100%.
“O seguro cobre acessórios instalados no carro, como som e kit gás (GNV)?”
Acessórios e modificações não vêm cobertos na apólice padrão de fábrica. Se você instalou uma central multimídia cara, rodas esportivas ou possui kit GNV, você deve informar detalhadamente esses itens durante a contratação do seguro. Eles serão inseridos como coberturas adicionais específicas na apólice, mediante um pequeno ajuste no valor final do contrato.
“Posso transferir o meu seguro se eu vender o carro?”
Sim, perfeitamente. Esse processo é chamado de substituição de veículo. Você avisa a seguradora sobre a venda, passa os dados do carro novo e a empresa faz um cálculo de endosso (ajuste). Se o carro novo apresentar um risco menor, você pode até receber de volta parte do dinheiro; se for um carro mais caro ou visado, você paga apenas a diferença proporcional para manter a proteção ativa.
Supervisão editorial: Equipe Editorial PortalBrasil .
Responsável pela revisão e validação das informações financeiras publicadas, assegurando clareza, precisão e responsabilidade editorial.
Leia também
Fontes oficiais e base legal
Consulte sempre a versão atualizada das normas e as condições na fonte oficial.
⚠️ O PortalBrasil.net é um portal informativo. Não somos seguradora, corretora nem instituição financeira. Este conteúdo não constitui recomendação: confira coberturas, preços e condições diretamente com a empresa antes de contratar.