
Obter crédito com juros acessíveis e parcelas que cabem no bolso pode ser um desafio no mercado financeiro atual. Enquanto o empréstimo pessoal tradicional e o cheque especial costumam apresentar custos elevados, quem possui um bem próprio pode utilizar esse patrimônio de forma inteligente. O empréstimo com garantia de veículo, também conhecido no mercado como auto equity ou refinanciamento de veículo, surge como uma das modalidades de crédito mais vantajosas e eficientes do mercado brasileiro.
Apesar dos benefícios atrativos, como taxas de juros significativamente menores e prazos de pagamento mais longos, muitos brasileiros ainda deixam de contratar a opção por receio de perder o automóvel ou por falta de conhecimento técnico sobre a operação.
Neste guia completo do Portalbrasil, você vai entender como funciona a alienação fiduciária, os requisitos exigidos pelas instituições financeiras, o percentual de liberação sobre a Tabela FIPE e o passo a passo para obter crédito com total segurança.
O que é Empréstimo com Garantia de Veículo?
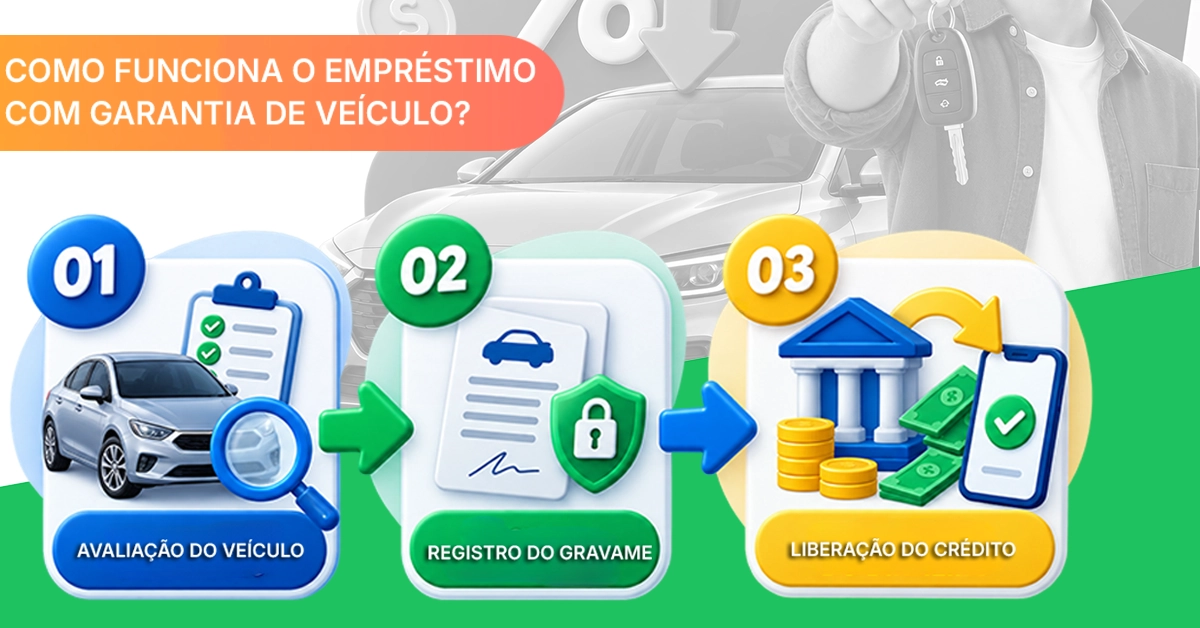
O empréstimo com garantia de veículo é uma modalidade de crédito em que o proprietário de um automóvel, moto, ônibus ou caminhão utiliza o bem quitado para garantir a quitação da dívida junto à instituição financeira.
Por oferecer um bem tangível como colateral da operação, o risco de inadimplência assumido pela instituição financeira diminui de forma considerável. Como reflexo direto dessa segurança jurídica e patrimonial, os bancos e fintechs conseguem praticar taxas de juros substancialmente inferiores às cobradas em empréstimos sem garantia, além de liberar limites maiores de capital.
Essa linha de crédito é ideal para quem busca reestruturar sua vida financeira, como:
- Substituir dívidas caras com juros altos (cartão de crédito e cheque especial);
- Investir em projetos pessoais, reformas ou viagens;
- Obter capital de giro rápido para negócios ou investimentos profissionais;
- Custear despesas médicas, educacionais ou imprevistos.
Como Funciona o Empréstimo com Garantia de Veículo?
O funcionamento do auto equity é direto e desburocratizado. Ao solicitar a linha de crédito, a instituição financeira realiza a avaliação do veículo com base no valor de mercado da Tabela FIPE e nas condições de conservação do bem. Aprovado o perfil de crédito e a documentação, é emitido um contrato com cláusula de alienação fiduciária.
| Etapa | O que acontece |
|---|---|
| 1. Simulação | Análise de renda e cotação das parcelas. |
| 2. Vistoria | Avaliação presencial ou digital das condições do veículo. |
| 3. Análise de crédito | Validação do CPF, da documentação e da renda. |
| 4. Alienação | Registro do gravame no Detran. |
| 5. Liberação | Depósito do valor na conta do tomador. |
A partir da liberação do dinheiro na conta, o tomador paga parcelas mensais fixas ao longo do prazo contratado. O veículo continua sendo utilizado normalmente pelo motorista no seu dia a dia.
O que é Alienação Fiduciária?
A alienação fiduciária é um instrumento legal previsto no Código Civil e regulamentado pelo Banco Central do Brasil. Por meio dela, ocorre a transferência da propriedade resolúvel do veículo para a instituição financeira até a quitação total do financiamento.
Na prática, isso significa que o banco detém a propriedade jurídica da garantia, enquanto o proprietário preserva a posse direta do automóvel. A restrição (gravame) fica anotada no Certificado de Registro e Licenciamento de Veículo (CRLV). Assim que a última parcela do empréstimo for quitada, o gravame é retirado automaticamente do DETRAN, restabelecendo a propriedade plena ao condutor.
Posso Continuar Usando Meu Veículo?
Sim, perfeitamente. Durante toda a vigência do contrato, você continua utilizando o automóvel normalmente para trabalhar, viajar e realizar suas rotinas diárias. A alienação fiduciária não impede o uso regular do bem; ela serve exclusivamente como garantia em caso de descumprimento do contrato.
Quais os Requisitos para Contratar?
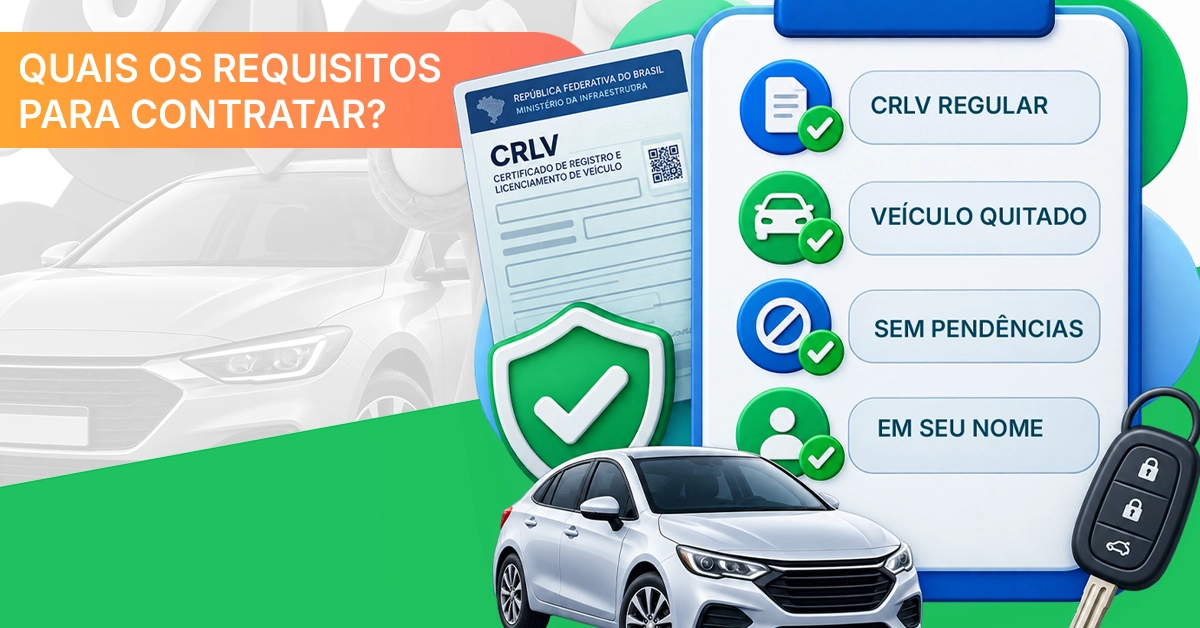
Para obter a aprovação no crédito com garantia de veículo, o proponente e o automóvel devem atender a certos critérios regulamentares das instituições financeiras.
Condições do Veículo
- Status de quitação: O veículo deve estar totalmente quitado (algumas instituições aceitam veículos com pequeno saldo devedor, utilizando parte do novo empréstimo para quitar o financiamento anterior);
- Titularidade: O bem deve estar registrado no CPF do proponente da proposta;
- Idade máxima do veículo: Varia conforme a instituição operadora (em geral, são aceitos modelos com até 10 a 15 anos de fabricação);
- Regularização documental: O licenciamento, IPVA e eventuais multas devem estar rigorosamente em dia, sem restrições judiciais ou administrativas no DETRAN.
Documentação Necessária
A documentação exigida pelas financeiras costuma incluir:
Do Proprietário:
- Documento de identidade oficial com foto (RG ou CNH);
- Cadastro de Pessoa Física (CPF);
- Comprovante de residência atualizado (últimos 90 dias);
- Comprovante de renda (holerites, extratos bancários consolidados ou declaração de Imposto de Renda).
Do Veículo:
- Certificado de Registro e Licenciamento de Veículo (CRLV-e) atualizado;
- Comprovação de quitação de débitos e ausência de restrições de rodagem.
Quanto Posso Pegar Emprestado?
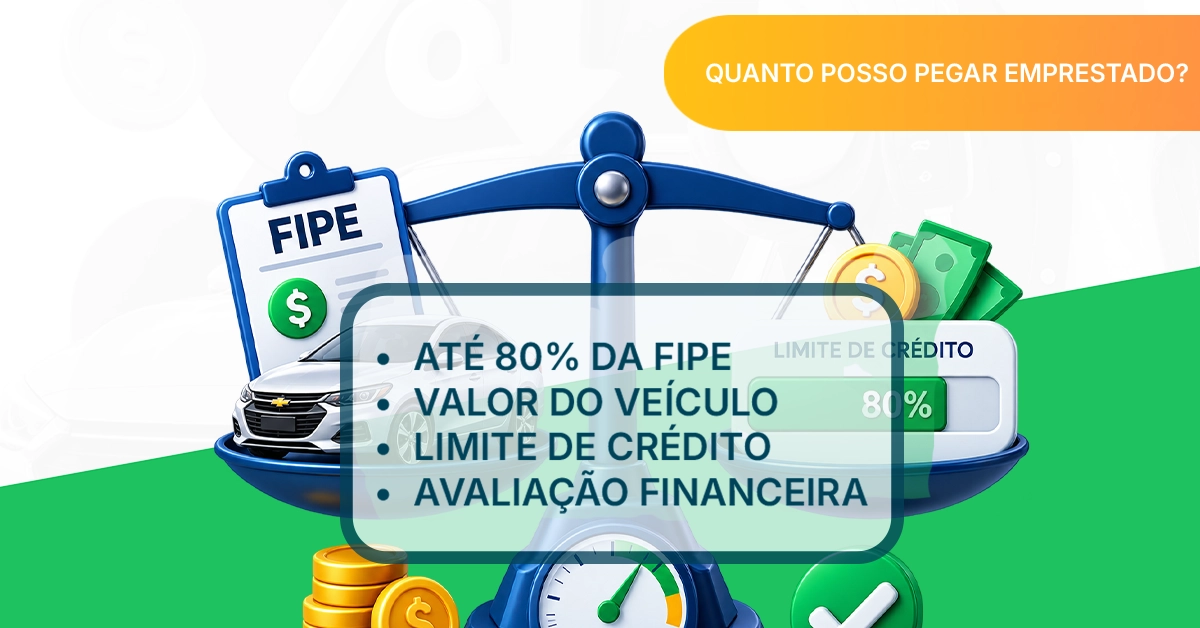
O montante liberado pelas instituições financeiras varia conforme o perfil de crédito do cliente e a avaliação do automóvel, ficando em geral entre 50% e 80% do valor da Tabela FIPE do veículo.
- Exemplo prático: Se um carro possui valor de mercado cotado pela Tabela FIPE em determinado patamar, a instituição financeira poderá liberar uma parte desse valor como crédito, conforme a política de cada instituição.
A margem liberada também leva em consideração o estado de conservação do bem na vistoria, a quilometragem e o teto de comprometimento da renda mensal do tomador (que não deve ultrapassar 30% da renda líquida).
Quais as Taxas de Juros e Prazos?
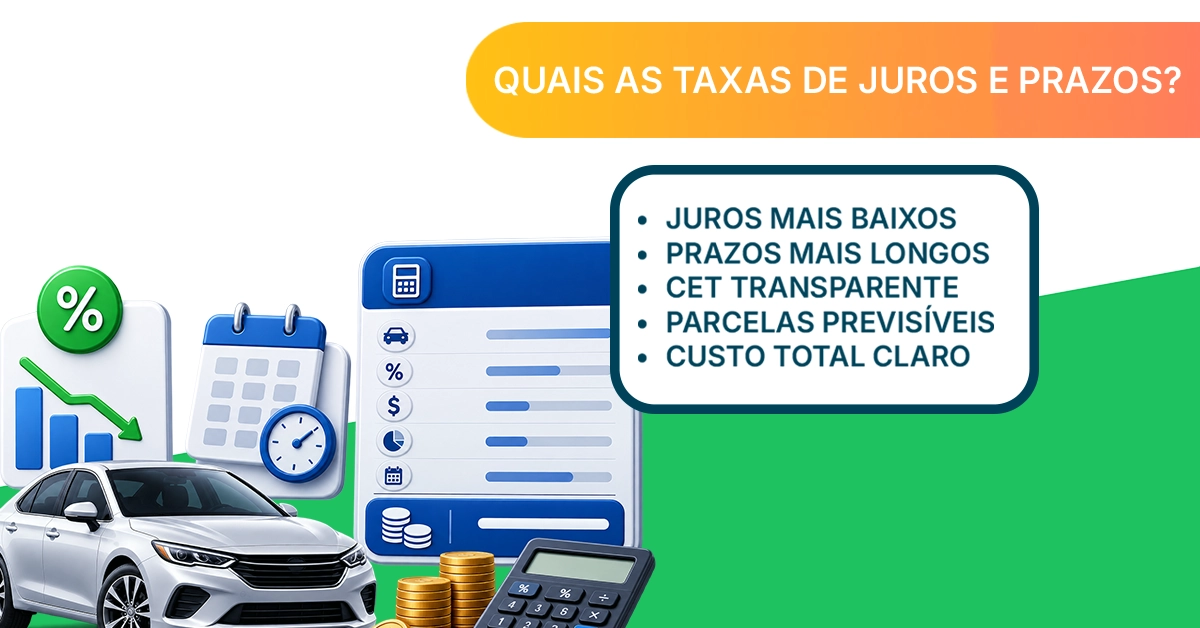
A cobrança de juros no crédito com garantia de veículo é consideravelmente mais competitiva do que nas modalidades convencionais de crédito pessoal.
| Taxa de juros | Grandes instituições anunciam taxas a partir de cerca de 1,3% a 1,5% ao mês; a taxa final depende do perfil, do ano do veículo e do valor pedido. |
|---|---|
| Prazo de pagamento | Em geral, até 60 meses. |
| Percentual da Tabela FIPE | Varia conforme a instituição e a avaliação do veículo. |
Ao realizar o planejamento financeiro, avalie com atenção o Custo Efetivo Total (CET). O CET engloba a taxa de juros nominal, impostos obrigatórios como o IOF (Imposto sobre Operações Financeiras), tarifas de vistoria e taxas de registro do gravame no DETRAN.
Vantagens do Empréstimo com Garantia de Veículo
- Taxas de juros reduzidas: Custos substancialmente inferiores aos praticados no empréstimo pessoal comum ou cartão de crédito.
- Prazos estendidos para pagar: Possibilidade de diluir o pagamento em até 60 meses, garantindo parcelas ajustadas ao orçamento.
- Uso mantido do automóvel: O proprietário não precisa abrir mão da utilização diária do seu bem.
- Valores de crédito expressivos: Liberação de margens de capital maiores do que no crédito sem garantia tradicional.
- Contratação simplificada: Diversas instituições oferecem fluxo 100% digital, com vistoria online simplificada por fotos ou dispensa de vistoria para carros segurados.
Desvantagens e Riscos: O Que Ficar Atento
Embora seja uma das melhores modalidades de crédito disponíveis, é fundamental analisar os riscos envolvidos:
- Risco de retomada do bem em caso de inadimplência: Por ser um contrato de alienação fiduciária, a falta prolongada de pagamento permite à instituição financeira executar a garantia e leiloar o veículo para quitação do débito.
- Depreciação natural do bem: Veículos perdem valor de mercado com o passar dos anos, o que exige atenção para não contratar parcelas mais longas do que a vida útil do automóvel.
- Custos de vistoria e registro: Podem incidir tarifas iniciais de avaliação técnica e emissão do gravame no DETRAN estadual.
Principais Instituições que Oferecem a Modalidade
A modalidade de auto equity é ofertada pelos principais bancos e seguradoras do país:
- Banco do Brasil: Oferece crédito com garantia de veículo para correntistas, com contratação pelos canais digitais do banco.
- Porto Seguro: Permite contratação desburocratizada com dispensa de vistoria presencial para veículos segurados Porto ou Azul Seguros.
- Banco Pan e BV Financeira: Tradicionais na operação com automóveis, com prazos flexíveis e aceitação de linhas variadas de veículos (incluindo ônibus e caminhões no caso da BV).
- Santander, Creditas e C6 Bank: Soluções modernas de crédito com simulação 100% digital e taxas atrativas ajustadas ao perfil do proponente.
Dica Portal Brasil: Recomendamos que você sempre pesquise a reputação das empresas no Reclame Aqui e conferir a transparência da instituição antes de formalizar a operação.
Empréstimo com Garantia de Veículo vs. Outras Modalidades
Compare o crédito com garantia de automóvel com outras opções do mercado para identificar a melhor alternativa para sua necessidade:
| Modalidade | Taxa de juros | Prazo máximo usual | Exige garantia real? |
|---|---|---|---|
| Garantia de veículo | A partir de cerca de 1,3% a.m. | Até 60 meses | Sim (veículo) |
| Empréstimo pessoal | Média de 6,67% a.m. (Banco Central, março/2026) | Varia por banco | Não |
| Consignado privado (CLT) | Média de 3,82% a.m. (Banco Central, março/2026) | Varia por convênio | Não (desconto em folha) |
| Garantia de imóvel | 1,12% a 1,80% a.m. (grandes bancos) | Até 240 meses | Sim (imóvel) |
vs. Empréstimo Pessoal
O empréstimo pessoal não exige bens em garantia, mas impõe taxas de juros consideravelmente mais elevadas por conta do risco envolvido. O auto equity é mais indicado para quem busca economia real nas parcelas.
vs. Empréstimo Consignado
O consignado oferece juros bastante baixos através do desconto direto em folha de pagamento, mas depende de vínculo: está disponível para aposentados e pensionistas do INSS, servidores públicos e trabalhadores com carteira assinada (consignado privado). Para profissionais autônomos ou quem não tem margem consignável, a garantia de veículo pode ser uma alternativa.
vs. Empréstimo com Garantia de Imóvel
Se você necessita de prazos de até 20 anos e montantes elevados de crédito, o empréstimo com garantia de imóvel oferece taxas ainda menores. Contudo, a garantia de veículo é aprovada com muito mais agilidade e menor custo de registro do que a modalidade imobiliária.
Para conhecer outras formas de captação de recursos no mercado, você pode consultar as outras modalidades de empréstimo disponíveis no Portalbrasil.
Siga as 5 etapas de contratação do crédito com garantia de veículo
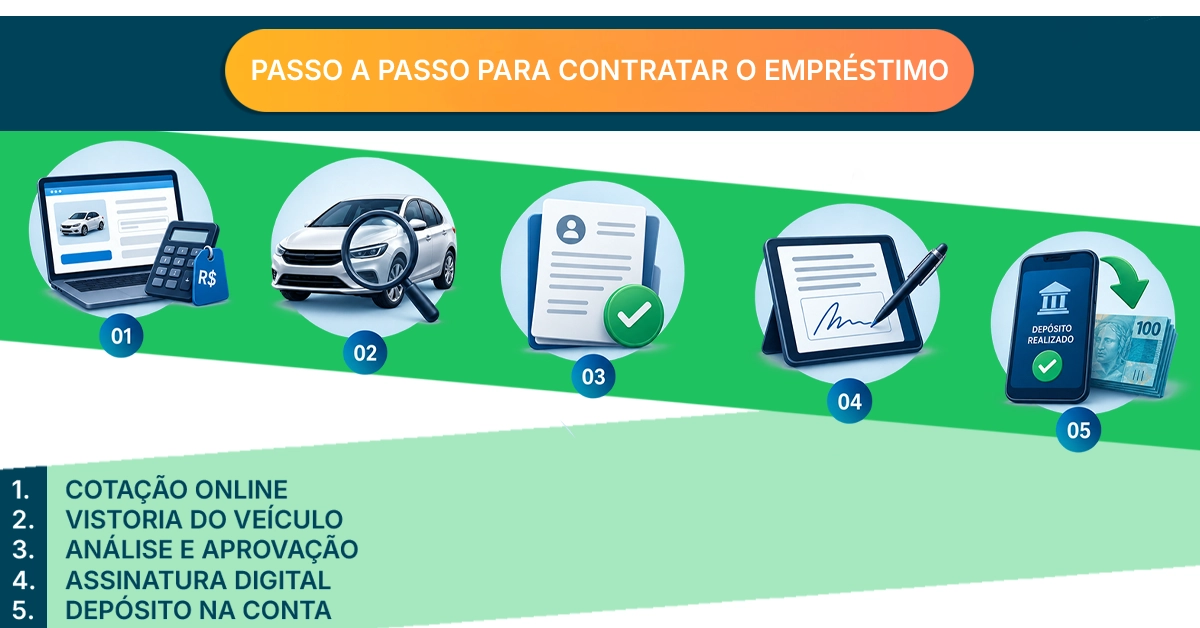
Passo 1.Simulação Online: Acesse o simulador e informe o modelo, ano do seu veículo e a quantia de crédito desejada para checar as parcelas.
Passo 2. Envio de Proposta e Análise: Preencha os dados pessoais e envie os comprovantes de renda para avaliação do seu perfil financeiro.
Passo 3. Vistoria do Veículo: Realize a vistoria técnica (presencial em credenciadas ou digital por aplicativo, conforme a instituição).
Passo 4. Assinatura e Gravame: Após a aprovação, assine o contrato digitalmente e aguarde a inclusão do gravame de alienação no DETRAN.
Passo 5.Liberação dos Recursos: Com a documentação validada, a quantia liberada é depositada diretamente na sua conta corrente.
Dicas para escolher a melhor oferta
- Exija o cálculo do CET: Compare as propostas considerando o Custo Efetivo Total e não apenas a taxa mensal de juros.
- Mantenha o veículo em bom estado: Automóveis bem conservados e com baixa quilometragem obtêm melhores avaliações técnicas e maiores limites na Tabela FIPE.
- Planeje a saúde financeira: Escolha prazos e parcelas que caibam confortavelmente no seu orçamento mensal para evitar imprevistos com a alienação.
- Verifique custas de emissão do gravame: Pergunte previamente ao banco se as taxas de inclusão de gravame e vistoria estão embutidas nas prestações.
Perguntas Frequentes sobre Empréstimo com Garantia de Veículo
O veículo precisa estar 100% quitado?
A maioria das instituições prefere bens quitados. No entanto, se o veículo possuir um saldo devedor pequeno no financiamento atual, alguns bancos aprovam a operação e utilizam parte do novo valor para quitar o saldo antigo, liberando a diferença para o proprietário.
Posso vender o veículo enquanto o contrato estiver ativo?
Sim. Para vender o automóvel alienado, é necessário quitar o saldo devedor restante com a instituição financeira para realizar a baixa do gravame, ou transferir a dívida para o novo comprador, mediante aprovação do banco.
O que ocorre em caso de atraso das parcelas?
Se houver atraso no pagamento, incidirão juros moratórios e multas. A persistência da inadimplência pode levar a instituição a notificar o devedor e, em última instância, acionar o processo de busca e apreensão do veículo para leilão da garantia.
Pessoas negativadas conseguem contratar a modalidade?
Como a operação conta com uma garantia real (o automóvel), algumas instituições financeiras e fintechs flexibilizam a análise para quem possui restrições nos órgãos de proteção ao crédito, embora a taxa de juros possa sofrer pequenos ajustes.
Leia também
Fontes oficiais e base legal
- Decreto-Lei nº 911/1969 – alienação fiduciária de bens móveis
- Lei nº 14.711/2023 – Marco Legal das Garantias
- Tabela FIPE – preço médio de veículos
- Taxas de juros por instituição – Banco Central
- Encontre uma instituição autorizada – Banco Central
Consulte sempre a versão atualizada das normas e as condições nos sites oficiais.
⚠️ O PortalBrasil.net é um portal informativo. Não somos instituição financeira e não concedemos crédito, cartões ou seguros. Este conteúdo não constitui recomendação financeira: confira taxas e condições diretamente com a instituição antes de contratar.