
Obter crédito com juros baixos e prazos longos no Brasil é um desafio constante para grande parte das famílias e empreendedores. Enquanto o empréstimo pessoal convencional e o cartão de crédito cobram taxas elevadas, existe uma alternativa estruturada que permite usar o patrimônio já conquistado para conseguir as menores taxas do mercado: o empréstimo com garantia de imóvel, também conhecido globalmente como home equity.
Embora essa modalidade ainda levante dúvidas entre os brasileiros, principalmente pelo receio de perder o bem, ela vem se consolidando no país. No primeiro semestre de 2026, as concessões de home equity somaram R$ 6,67 bilhões, alta de 30,9% sobre o mesmo período de 2025, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Neste guia completo do Portalbrasil, explicamos em detalhes como funciona o empréstimo com garantia de imóvel, o que é a alienação fiduciária, quais as taxas praticadas pelas principais instituições financeiras e como contratar com total segurança.
O que é Empréstimo com Garantia de Imóvel (Home Equity)?
O empréstimo com garantia de imóvel é uma modalidade de crédito em que o proprietário oferece um bem residencial ou comercial como garantia de pagamento da dívida.
Por contar com um patrimônio de alto valor cobrindo a operação, o risco de inadimplência para a instituição financeira cai drasticamente. Como consequência direta dessa segurança, os bancos e fintechs conseguem oferecer as menores taxas de juros do mercado de crédito não consignado, além de limites de capital elevados e prazos de quitação que podem chegar a duas décadas.
Essa solução é indicada para diversos objetivos financeiros, tais como:
- Quitação de dívidas mais caras (como cheque especial e cartão de crédito);
- Investimento na expansão de um negócio ou abertura de empresa;
- Realização de reformas estruturais de grande porte no imóvel;
- Financiamento de estudos ou projetos de vida de longo prazo.
Como Funciona o Empréstimo com Garantia de Imóvel?
A dinâmica do home equity é simples e transparente. Ao solicitar o crédito, a instituição financeira realiza uma vistoria técnica e jurídica no imóvel oferecido. Após a aprovação da proposta, é firmado um contrato com cláusula de alienação fiduciária.
| Etapa | O que acontece |
|---|---|
| 1. Solicitação | Simulação de valores e análise inicial de renda. |
| 2. Avaliação do imóvel | Vistoria técnica para definir o valor de avaliação do bem. |
| 3. Análise jurídica | Checagem da matrícula e das certidões do imóvel e do proprietário. |
| 4. Registro em cartório | Registro da alienação fiduciária na matrícula do imóvel. |
| 5. Liberação | Depósito do valor na conta do tomador. |
A partir da liberação do dinheiro, o tomador paga parcelas mensais compostas por amortização, juros e encargos operacionais. O imóvel permanece vinculado ao contrato até a quitação integral do saldo devedor.
O que é Alienação Fiduciária?
A alienação fiduciária é um mecanismo legal regulamentado pelo Código Civil brasileiro e por legislação específica. Ela transfere temporariamente a propriedade indireta (ou resolúvel) do bem para a instituição financeira até que o empréstimo seja totalmente pago.
Isso não significa que o banco se torna dono da sua casa no dia a dia.
A instituição passa a ter apenas o direito sobre a garantia registrada no Cartório de Registro de Imóveis. Assim que a última parcela do financiamento é quitada, a alienação é baixada automaticamente, e a propriedade volta a ser plena no nome do proprietário.
Posso Continuar Morando no Meu Imóvel?
Sim, com total tranquilidade. Durante todo o período do contrato, o proprietário mantém a posse direta do imóvel. Isso significa que você pode continuar morando na residência, alugando o imóvel para terceiros ou utilizando o espaço comercial normalmente. A rotina do seu imóvel não é alterada em nada.
Quais os Requisitos para Contratar?
Para ter acesso a essa modalidade de crédito, o proponente e o bem oferecido precisam cumprir critérios básicos exigidos pelo Banco Central e pelas instituições operadoras.
Condições do Imóvel
- Titularidade: O imóvel deve estar no nome do solicitante (ou de parentes de primeiro grau que aceitem figurar como garantidores no contrato);
- Tipos aceitos: Casas, apartamentos, salas comerciais e, em algumas instituições, terrenos em loteamentos regularizados ou galpões;
- Situação documental: Deve possuir matrícula individualizada e registrada em Cartório de Registro de Imóveis, sem pendências judiciais, penhoras ou arrolamentos;
- Status de quitação: A maioria das instituições exige imóvel 100% quitado, mas diversos bancos já aceitam imóveis ainda financiados (desde que parte do novo empréstimo seja usada para quitar o saldo devedor remanescente do financiamento original).
Documentação Necessária
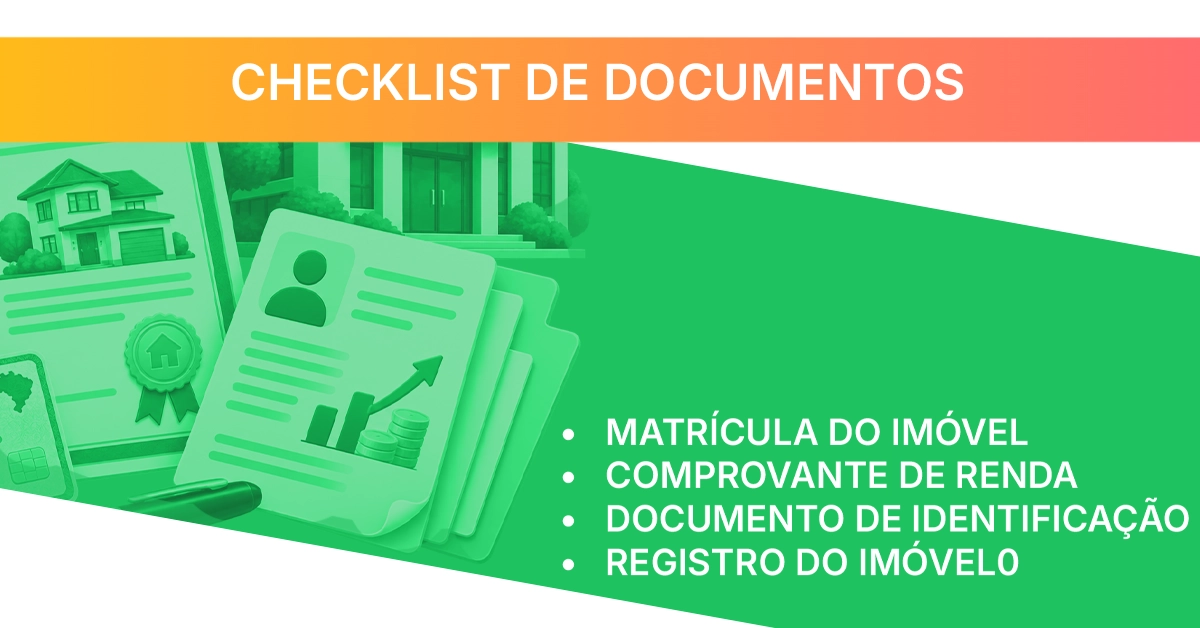
Para o processo de análise de crédito e jurídica, você deverá apresentar:
Do Proprietário / Tomador:
- Documento de identificação oficial com foto (RG ou CNH) e CPF;
- Comprovante de residência recente (últimos 90 dias);
- Comprovante de estado civil (certidão de nascimento ou casamento);
- Comprovante de renda (holerites, declaração de Imposto de Renda com recibo ou extratos bancários consolidados).
Do Imóvel:
- Certidão de Matrícula Atualizada do imóvel (com negativa de ônus e alienações);
- Capa do carnê do IPTU contendo a metragem e a inscrição imobiliária;
- Certidão negativa de débitos condominiais (se aplicável).
Quanto Posso Pegar Emprestado?
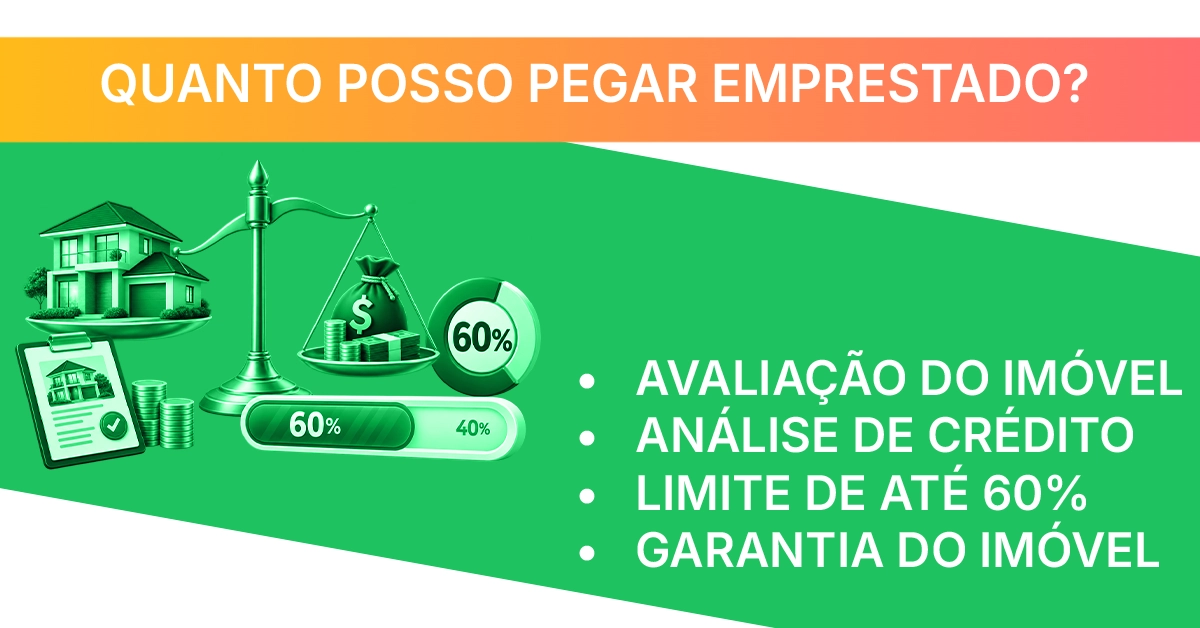
As instituições financeiras liberam, em regra, de 30% a 60% do valor de avaliação do imóvel.
- Exemplo ilustrativo: Se a vistoria técnica avaliar seu imóvel em determinado valor patrimonial, o banco poderá conceder uma linha de crédito correspondente a até 60% dessa quantia estipulada.
O limite de crédito liberado depende diretamente de três fatores: a avaliação do bem efetuada por um perito engenheiro, a capacidade de pagamento do solicitante (o valor da parcela não deve comprometer mais de 30% da renda familiar bruta) e a política interna de crédito da instituição.
Quais as Taxas de Juros e Prazos?
O crédito com garantia de imóvel destaca-se como uma das linhas mais baratas do mercado brasileiro.
| Taxa de juros | Entre 1,12% e 1,80% ao mês nos cinco maiores bancos, segundo levantamento divulgado pela Abecip; fintechs anunciam taxas a partir de 1,09% ao mês + IPCA. |
|---|---|
| Prazo de pagamento | Até 240 meses (20 anos), conforme a instituição. |
| Valor liberado | Em geral, até 60% do valor de avaliação do imóvel. |
Atenção ao CET: Além da taxa de juros nominal, observe sempre o Custo Efetivo Total (CET). O CET inclui os juros, impostos (IOF), taxa de avaliação do imóvel, seguros obrigatórios (MIP e DFI) e custas de registro cartorário.
Vantagens do Empréstimo com Garantia de Imóvel
- Juros significativamente menores: Enquanto o empréstimo pessoal tradicional pode ultrapassar taxas médias de 6% ao mês, a garantia imobiliária oferece taxas a partir de 1,09% ao mês + IPCA (fintechs) ou de 1,12% ao mês nos grandes bancos.
- Prazos estendidos de amortização: Possibilidade de parcelar a dívida em até 20 anos, mantendo a prestação mensal ajustada ao orçamento da família.
- Valores de crédito elevados: Permite captar quantias expressivas, viabilizando grandes projetos pessoais ou empresariais.
- Uso livre do dinheiro: Ao contrário do financiamento imobiliário, o valor obtido via home equity não precisa ter destinação específica; você pode usá-lo como preferir.
- Manutenção do uso do bem: O proprietário continua morando ou usufruindo do imóvel normalmente durante todo o contrato.
Desvantagens e Riscos: O Que Ficar Atento
Apesar das inúmeras vantagens, esta modalidade exige planejamento e cautela extrema:
- Risco de perda do bem em caso de inadimplência: Como o imóvel é a garantia real do contrato, o não pagamento das parcelas autoriza a instituição financeira a iniciar o processo de execução da garantia fiduciária e levar o bem a leilão público para quitar o saldo devedor.
- Custos iniciais e burocracia: O processo exige laudo de avaliação técnica do engenheiro e pagamento de taxas cartorárias para registro da alienação.
- Prazos longos de contrato: Um compromisso financeiro de até 20 anos exige prever oscilações de renda e estabilidade econômica pessoal ao longo do tempo.
- Correção monetária: Contratos atrelados ao IPCA (inflação) podem ter suas parcelas reajustadas em períodos de alta inflacionária.
Principais Instituições que Oferecem a Modalidade
Diversas instituições autorizadas pelo Banco Central operam com linhas de home equity no Brasil, com variações de juros, prazos e percentuais de liberação:
- Caixa Econômica Federal: Oferece prazos extensos e tradição na avaliação imobiliária.
- Banco do Brasil e Itaú: Condições competitivas e facilidade de integração para clientes correntistas.
- Santander: Processo simplificado e limites flexíveis para imóveis urbanos.
- Creditas: Uma das maiores fintechs especializadas na modalidade, com processo amplamente digital.
- Porto Seguro, Banco Bari e C6 Bank: Soluções ágeis e atendimento focado na desburocratização da análise de crédito.
Orientação Portal Brasil: Ao analisar as propostas, vale a pena pesquisar o histórico das instituições e conferir suas reputações no Reclame Aqui e nos índices do Banco Central.
Empréstimo com Garantia de Imóvel vs. Outras Modalidades
Para tomar a melhor decisão, compare as características do home equity com outras opções no mercado:
| Modalidade | Taxa de juros | Prazo máximo usual | Exige garantia real? |
|---|---|---|---|
| Garantia de imóvel | 1,12% a 1,80% a.m. (grandes bancos) | Até 240 meses | Sim (imóvel) |
| Empréstimo pessoal | Média de 6,67% a.m. (Banco Central, março/2026) | Varia por banco | Não |
| Consignado privado (CLT) | Média de 3,82% a.m. (Banco Central, março/2026) | Varia por convênio | Não (desconto em folha) |
| Garantia de veículo | A partir de cerca de 1,3% a.m. | Até 60 meses | Sim (veículo) |
vs. Empréstimo Pessoal
O empréstimo pessoal é liberado rapidamente e não exige garantias reais. No entanto, por oferecer alto risco para o banco, cobra juros substancialmente mais caros e prazos mais curtos. O home equity é muito mais vantajoso para valores elevados e prazos longos.
vs. Empréstimo Consignado
O consignado possui ótimas taxas de juros por descontar as parcelas direto na folha de pagamento. Porém, é uma opção restrita a aposentados, pensionistas do INSS, servidores públicos e trabalhadores de empresas privadas conveniadas, apresentando limites atrelados à margem consignável.
vs. Empréstimo com Garantia de Veículo
Se você possui um automóvel e precisa de um montante menor ou de aprovação mais rápida, o empréstimo com garantia de veículo pode ser uma alternativa viável. Contudo, os veículos sofrem depreciação acelerada, resultando em prazos mais curtos (até 60 meses) e taxas ligeiramente mais altas do que as aplicadas em imóveis.
Se quiser examinar as diferentes formas de obter crédito no mercado, vale a pena explorar outras modalidades de empréstimo disponíveis no portal.
Passo a Passo em 6 Etapas para Contratar o Empréstimo
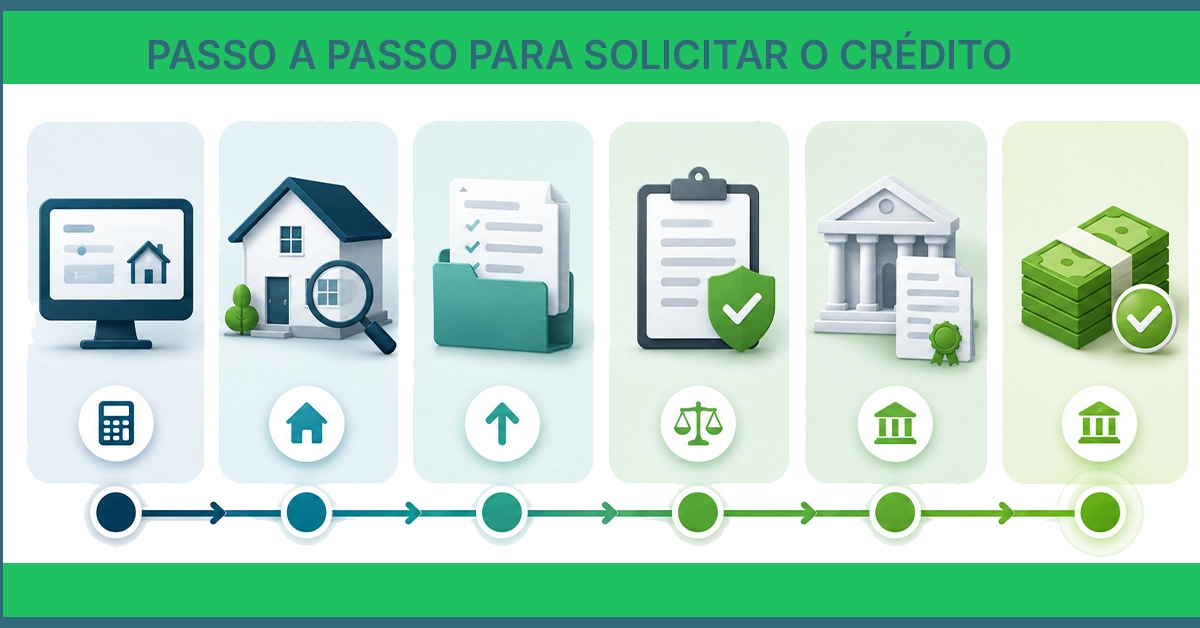
Para garantir uma contratação rápida e segura, siga estas etapas:
1.Simulação de Valores:
Faça simulações online informando a estimativa do valor do seu imóvel e a quantia necessária para analisar parcelas e prazos.
2.Análise de Crédito Inicial:
Envie a documentação pessoal e os comprovantes de renda para validação do seu perfil financeiro pelo banco.
3.Avaliação Técnica do Imóvel:
Um engenheiro credenciado pela instituição realizará uma vistoria no imóvel para emitir o laudo de avaliação venal.
4.Análise Jurídica e Documental:
A equipe jurídica do banco analisa a matrícula e as certidões negativas do proprietário para garantir que o bem está livre de ônus.
5.Assinatura e Registro em Cartório:
Com o contrato assinado, dirija-se ao Cartório de Registro de Imóveis para registrar a cláusula de alienação fiduciária na matrícula.
6.Liberação do Dinheiro:
Após a entrega da matrícula atualizada com o registro do contrato ao banco, o valor liberado é depositado na sua conta bancária.
4 Dicas para Escolher a Melhor Oferta
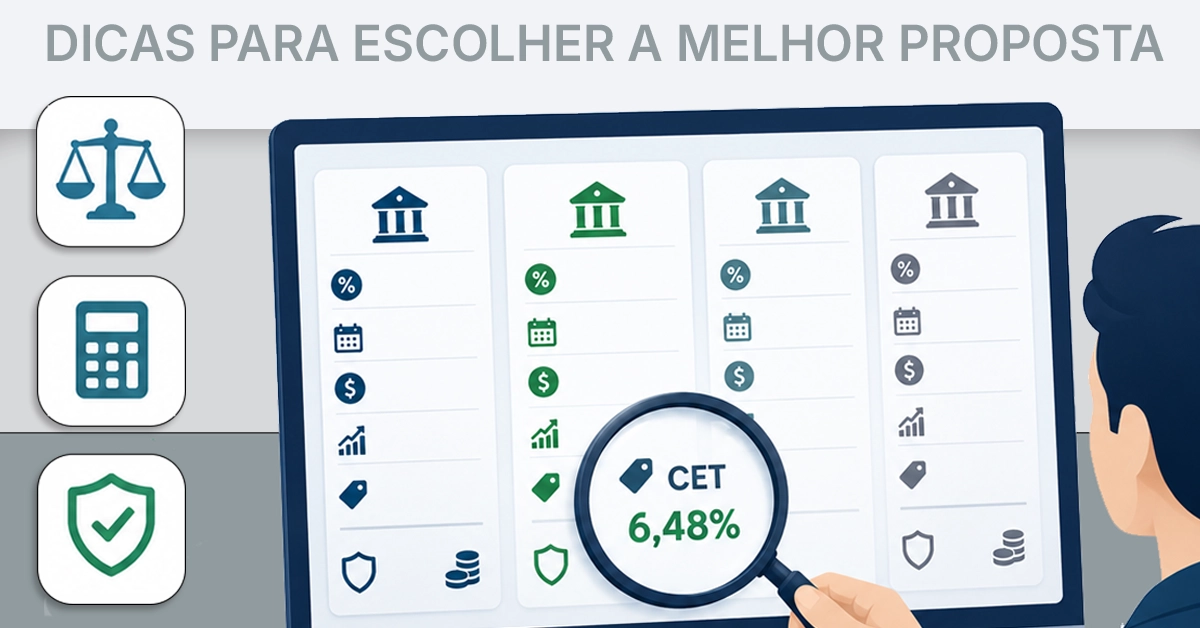
- Compare o Custo Efetivo Total (CET): Nunca escolha uma proposta olhando apenas para a taxa de juros nominal. Exija a planilha comparativa com o CET de cada instituição.
- Atenção ao índice de correção: Entenda se a sua parcela será fixa, corrigida pelo pré-fixado, ou se variará mês a mês vinculada ao IPCA ou à Taxa Referencial (TR).
- Planeje a margem de segurança: Escolha uma parcela que não comprometa mais de 20% a 25% do seu orçamento mensal, garantindo uma folga em momentos de imprevistos econômicos.
- Considere os custos de laudo e cartório: Lembre-se de verificar se as taxas de vistoria e registro cartorário podem ser diluídas no valor total do empréstimo.
Perguntas Frequentes sobre Empréstimo com Garantia de Imóvel
O imóvel precisa estar quitado para ser usado como garantia?
A maioria dos bancos prefere imóveis quitados. Contudo, muitas instituições aceitam imóveis ainda financiados. Nesse cenário, o banco utiliza parte do novo empréstimo para quitar a dívida original com o outro banco (opção conhecida como interveniente quitante) e libera o saldo restante para você.
O que acontece se eu atrasar o pagamento das parcelas?
Em caso de atraso, incidem juros de mora e multas contratuais. Se a inadimplência persistir por determinado período (geralmente a partir de 60 a 90 dias), a instituição notifica o devedor via cartório para quitar o débito. Se a dívida não for regularizada no prazo legal, o banco pode consolidar a propriedade e levar o imóvel a leilão público.
Posso vender o imóvel enquanto ele estiver alienado?
Sim, é perfeitamente possível vender o bem. O comprador poderá quitar o saldo devedor do empréstimo à vista (baixando a alienação) ou solicitar um novo financiamento com a instituição para assumir ou reestruturar a dívida.
Pessoas físicas e jurídicas podem contratar o home equity?
Sim. O empréstimo com garantia de imóvel pode ser contratado tanto por Pessoas Físicas (para uso pessoal) quanto por Pessoas Jurídicas (para capital de giro, expansão de negócios ou investimentos corporativos).
Leia também
Fontes oficiais e base legal
- Lei nº 9.514/1997 – alienação fiduciária de imóveis
- Lei nº 14.711/2023 – Marco Legal das Garantias
- Taxas de juros por instituição – Banco Central
- Abecip – dados de crédito imobiliário e home equity
- Encontre uma instituição autorizada – Banco Central
Consulte sempre a versão atualizada das normas e as condições nos sites oficiais.
⚠️ O PortalBrasil.net é um portal informativo. Não somos instituição financeira e não concedemos crédito, cartões ou seguros. Este conteúdo não constitui recomendação financeira: confira taxas e condições diretamente com a instituição antes de contratar.