
Financiar um bem, seja imóvel, veículo ou um projeto pessoal, não precisa ser um caminho de dúvidas. Com as informações certas e uma boa calculadora de financiamento, você decide com mais segurança, evita armadilhas e entende o impacto real de juros, prazos e entrada no seu orçamento.
A seguir, você tem um guia direto ao ponto: simule primeiro (acima da dobra), entenda como funciona o sistema Price e SAC, compare custos (Juros × CET), veja o que o banco analisa e evite erros comuns antes de apertar “contratar”.
📋 Sumário
Clique para expandir
- Simule agora
- O que é a Tabela Price e Como Funciona?
- O que é o Sistema SAC?
- Diferença entre Price e SAC: Qual Escolher?
- Como Calcular o Financiamento Passo a Passo
- Exemplo Prático: Comparação Price vs. SAC
- Custos que Importam: Juros × CET
- Armadilhas Comuns (e Como Evitar)
- Perguntas Frequentes sobre Calculadora de Financiamento
🧮 Simule agora seu Financiamento
📌
Simule seu financiamento com SAC ou Tabela Price
Os cálculos seguem o padrão de ponto flutuante (floating point) do JavaScript, podendo haver variações decimais mínimas de arredondamento. Os resultados são simulações e não servem como prova pericial contábil. Simulador de Financiamento
Composição do Financiamento
Tabela de Amortização
Nº
Parcela
Amortização
Juros
Saldo Devedor
Preencha poucos campos e visualize o valor em BRL já com a taxa correta.
📊 O que é a Tabela Price e Como Funciona?
A Tabela Price (também chamada de Sistema Francês de Amortização) é um método de cálculo de financiamento onde todas as parcelas têm o mesmo valor durante todo o contrato. No entanto, a composição de cada parcela muda ao longo do tempo: nas primeiras parcelas, a maior parte é composta de juros; nas parcelas finais, a maior parte é composta de amortização do saldo devedor.
Este sistema é amplamente utilizado em financiamentos de veículos, eletrodomésticos e crédito pessoal, pois oferece previsibilidade — você sabe exatamente quanto pagará todo mês.
📉 O que é o Sistema SAC?
O Sistema SAC (Sistema de Amortização Constante) é um método onde o valor da amortização (abate da dívida) é constante em todas as parcelas. Como os juros incidem sobre o saldo devedor, que vai diminuindo, as parcelas começam maiores e vão diminuindo ao longo do tempo.
Este sistema é mais comum em financiamentos imobiliários e de longo prazo, pois resulta em menor custo total de juros em comparação com a Tabela Price.
🔄 Diferença entre Price e SAC: Qual Escolher?
| Característica | Tabela Price | Sistema SAC |
|---|---|---|
| Valor das parcelas | Fixo (constante) | Decrescente (começa maior, diminui com o tempo) |
| Amortização | Crescente (começa baixa, aumenta) | Constante (mesmo valor todo mês) |
| Custo total de juros | Maior | Menor |
| Previsibilidade orçamentária | Alta (parcela sempre igual) | Baixa (parcela começa alta, vai caindo) |
| Comum em | Veículos, crédito pessoal, eletrodomésticos | Financiamento imobiliário, longo prazo |
📐 Como Calcular o Financiamento Passo a Passo
2º passo: Determine o valor da entrada (quanto maior, menor o financiamento e os juros).
4º passo: Informe a taxa de juros mensal ou anual.
Resultado: Valor da parcela, total de juros e CET!
📊 Exemplo Prático: Comparação Price vs. SAC
Exemplo: Financiamento de R$ 100.000,00 em 12 meses com taxa de juros de 1,5% ao mês, sem entrada adicional.
| Mês | Price (parcela fixa) | SAC (parcela decrescente) | Saldo devedor (SAC) |
|---|---|---|---|
| 1 | R$ 9.152,23 | R$ 9.833,33 | R$ 91.666,67 |
| 6 | R$ 9.152,23 | R$ 8.916,67 | R$ 50.000,00 |
| 12 | R$ 9.152,23 | R$ 8.000,00 | R$ 0,00 |
Custo total Price: R$ 109.826,76 | Custo total SAC: R$ 107.850,00
Conclusão: O sistema SAC gera economia de R$ 1.976,76 em juros, mas as primeiras parcelas são mais altas.
📖 Glossário da Calculadora de Financiamento
💰 Custos que Importam: Juros × CET
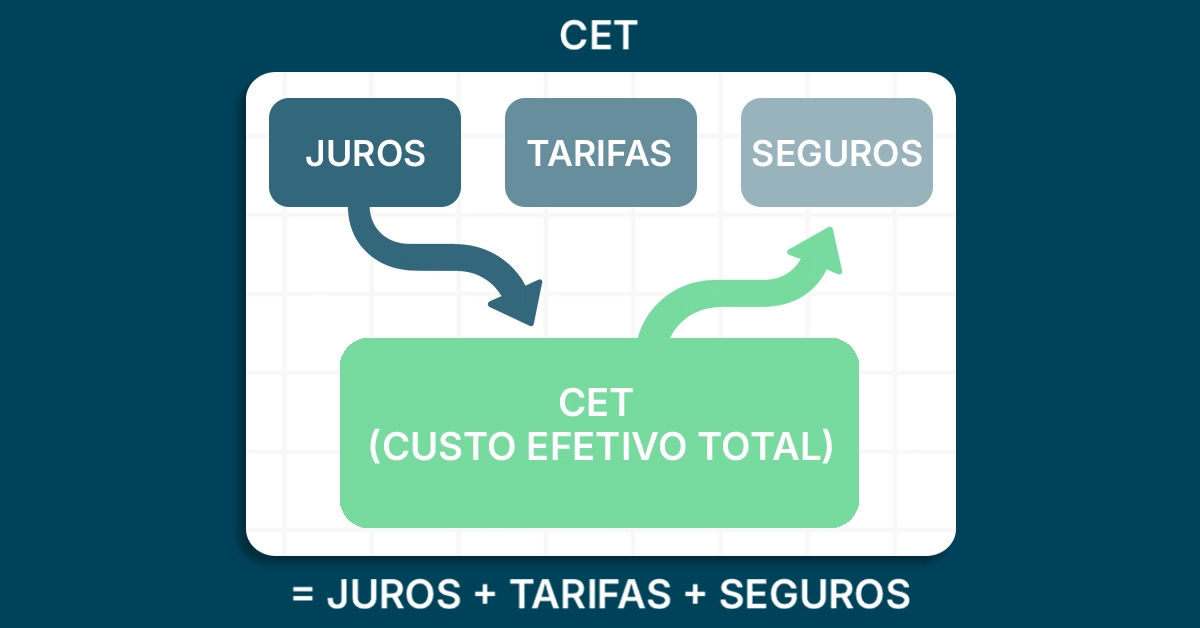
Não olhe só a taxa de juros. O CET (Custo Efetivo Total) reúne juros + tarifas + seguros obrigatórios e mostra quanto sai do seu bolso no fim. Sempre compare o CET entre as propostas de financiamento.
| Componente | O que é | Impacto |
|---|---|---|
| Juros | Preço do dinheiro no tempo | Define parcela e custo total |
| Tarifas | Abertura/cadastro/serviços | Aumentam o CET |
| Seguros | Proteções exigidas no contrato | Entram no CET |
⚠️ Armadilhas Comuns (e Como Evitar)
| ✅ Práticas recomendadas | ⚠️ Armadilhas a evitar |
|---|---|
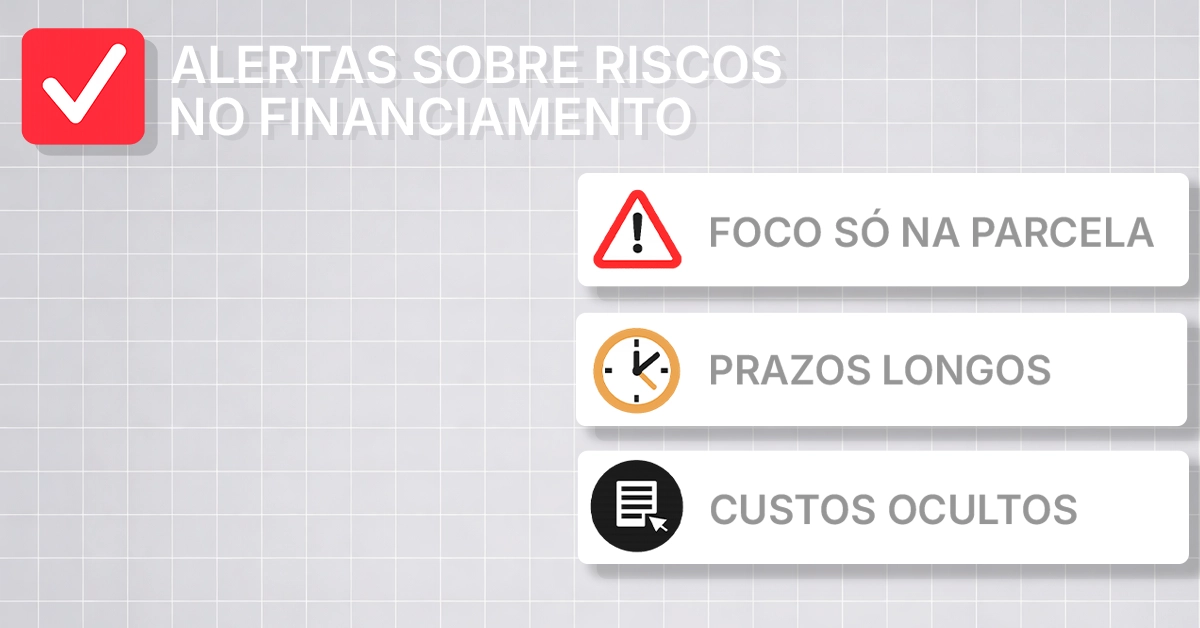
| Tenha reserva de emergência antes da dívida | Fixar só na parcela baixa e ignorar o custo total → Compare o CET |
| Leia cláusulas de amortização e correção | Subestimar seguros/tarifas → Peça a composição completa do CET |
| Simule antes de contratar | Prazo longo demais → parcela menor, mas juros sobem muito |
Antes de assinar o financiamento: CET, quitação e portabilidade
Compare o CET, não só a taxa de juros
O Custo Efetivo Total (CET) soma juros, tarifas, seguros e IOF. Dois financiamentos com a mesma taxa podem ter CETs bem diferentes. Peça o CET por escrito e compare as propostas por ele.
Você pode quitar ou amortizar antes
O Código de Defesa do Consumidor garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros (art. 52, §2º). Ao amortizar, pergunte se a redução será no prazo ou no valor das parcelas.
Portabilidade de crédito
Se encontrar uma taxa menor em outro banco, você pode transferir o financiamento sem pagar a dívida com recursos próprios. O novo banco quita o contrato antigo e o antigo pode fazer uma contraproposta.
Entenda os sistemas de amortização na Tabela Price (com comparação Price x SAC) e simule empréstimos no simulador de parcelas.
Veja também: empréstimo com garantia de imóvel · empréstimo com garantia de veículo · financiamento estudantil (FIES e Pravaler).
Índices usados neste cálculo: TR · IPCA · INCC. Veja todos os índices econômicos.
Fontes oficiais e base legal
- Calculadora do Cidadão – Banco Central do Brasil
- Taxas de juros por instituição – Banco Central
- Código de Defesa do Consumidor – art. 52
Consulte sempre a versão atualizada das normas nos sites oficiais.
Mais dúvidas
O que é o CET do financiamento?
É o Custo Efetivo Total: juros, tarifas, seguros e IOF somados, expressos em taxa mensal e anual. É o número certo para comparar propostas.
Posso quitar o financiamento antes do prazo?
Sim. O Código de Defesa do Consumidor (art. 52, §2º) garante a quitação antecipada, total ou parcial, com redução proporcional dos juros.
O que é portabilidade de crédito?
É transferir o financiamento para outra instituição com taxa menor. O novo banco quita o contrato antigo, e você passa a pagar ao novo banco.
❓ Perguntas Frequentes sobre Calculadora de Financiamento
Qual a diferença entre a Tabela Price e o Sistema SAC?
A Tabela Price tem parcelas fixas e amortização crescente, resultando em maior custo total de juros. O Sistema SAC tem parcelas decrescentes e amortização constante, com menor custo total, mas as primeiras parcelas são mais altas.
Como amortizar antecipadamente um financiamento?
Você pode pagar parcelas extras diretamente sobre o saldo devedor. Sempre amortize com o objetivo de reduzir o prazo ou o valor da parcela — isso reduz drasticamente os juros totais.
Vale a pena amortizar o financiamento Price?
Sim. Como a maior parte dos juros do financiamento Price está concentrada nas primeiras parcelas, amortizar no início gera economia significativa.
Como saber se meu contrato usa Price ou SAC?
Verifique: (1) no contrato de financiamento, na cláusula de amortização; (2) no cronograma de pagamento — se as parcelas são iguais, é Price; se diminuem, é SAC; (3) pergunte diretamente ao banco.
O que é o Sistema Francês de Amortização?
É o nome formal da Tabela Price. As parcelas são fixas e calculadas por uma fórmula que equilibra juros e amortização ao longo do tempo.
Qual a melhor calculadora de financiamento para imóveis?
Para imóveis, prefira simuladores que ofereçam tanto o sistema Price quanto o SAC, pois o SAC é mais comum nesse tipo de financiamento. Use nossa calculadora acima para comparar os dois.
O simulador aprova o crédito?
Não. O simulador antecipa parcelas, custo total e cenários. A aprovação depende da análise de crédito da instituição financeira.
Como o CET afeta o financiamento?
O CET (Custo Efetivo Total) inclui juros, tarifas e seguros. Sempre compare o CET entre propostas — uma parcela menor pode esconder tarifas elevadas que tornam o financiamento mais caro.
✅ Checklist rápido para uma boa decisão
- Defina bem, entrada, prazo e taxa (estimativa realista).
- Rode 3 cenários: base, +5 p.p. de entrada e -12 meses de prazo.
- Anote parcela, juros totais e CET de cada cenário.
- Aplique a regra dos 30% da renda líquida.
- Registre os números na sua Planilha de Controle Financeiro para comparar com propostas reais.
🔗 Conteúdos Relacionados & Ferramentas
📊 Calculadoras e Simuladores Financeiros
- Calculadora de Salário Líquido Avançada
- Simulador de Financiamento
- Calculadora de Dias Úteis
- Cálculo Seguro-Desemprego
- Simulador de Seguro
- Tabela Price – Financiamentos
- Diferença entre Datas
- Calculadora de Rescisão Trabalhista
- Calculadora de Porcentagem
- Calculadora de Férias
- Simulador Juros Compostos
- Calculadora Poupança
- Conversor Dólar → Real
- Simulador de Parcelas de Empréstimo
- Planilha de Controle Financeiro
- Calculadora de Reserva de Emergência
Supervisão editorial: Equipe Editorial PortalBrasil. Veja nossa metodologia editorial.
Responsável pela revisão e validação das informações financeiras publicadas, assegurando clareza, precisão e responsabilidade editorial.
📌 Metodologia: Os cálculos seguem o Sistema Francês de Amortização (Tabela Price) e o Sistema de Amortização Constante (SAC), conforme diretrizes do Banco Central do Brasil. Para propostas oficiais, consulte a instituição financeira.
⚠️ O PortalBrasil.net é um portal informativo. Não somos instituição financeira e não concedemos crédito, cartões ou seguros. Este conteúdo não constitui recomendação financeira: confira taxas e condições diretamente com a instituição antes de contratar.