
O acesso ao capital de giro e ao investimento produtivo é uma das maiores alavancas para o crescimento dos pequenos negócios no Brasil. As microempresas e Microempreendedores Individuais (MEIs) representam, segundo o Sebrae, cerca de 95% do universo empresarial do país, geram mais da metade dos empregos formais e respondem por aproximadamente 30% do PIB nacional.
Apesar dessa enorme relevância econômica, obter crédito no sistema bancário tradicional com juros acessíveis ainda é um desafio expressivo. É nesse cenário que o microcrédito para MEI se consolida como uma ferramenta essencial de inclusão financeira e fortalecimento dos empreendimentos.
Em 2026, a Lei nº 15.364/2026 atualizou o Programa Nacional de Microcrédito Produtivo Orientado (PNMPO) e ampliou os usos permitidos do microcrédito. Já as condições ampliadas do Pronampe e do ProCred 360 trazidas pela Medida Provisória nº 1.355/2026 (Novo Desenrola Brasil) valeram apenas de maio a agosto de 2026: a MP perdeu a validade sem ser convertida em lei, e os programas voltaram às regras anteriores, descritas abaixo.
Se você busca entender qual é o programa ideal para expandir suas vendas, adquirir equipamentos ou organizar o caixa, confira abaixo todas as opções disponíveis, as exigências de cada linha e como solicitar o crédito com segurança.
O que é Microcrédito e Por Que Ele é Importante para o MEI?
O microcrédito é uma modalidade de financiamento desenhada especificamente para suprir as necessidades de empreendedores de pequeno porte, sejam eles formais (como o MEI e a microempresa) ou informais. Seu objetivo central é fomentar atividades produtivas, impulsionar a geração de trabalho e renda e promover a autonomia financeira.
Diferente do crédito de consumo tradicional, como o limite do cartão ou o cheque especial, o microcrédito possui destinação vinculada à atividade empresarial. Quando concedido dentro do formato de Microcrédito Produtivo Orientado (MPO), ele conta com acompanhamento e orientação financeira, garantindo que o recurso seja utilizado de forma sustentável no negócio.
A importância dessa modalidade para o MEI reside em fatores estratégicos:
- Taxas de juros reduzidas: Custos inferiores aos de empréstimos pessoais convencionais.
- Processo desburocratizado: Exigências de garantias adaptadas à realidade das microempresas.
- Estímulo ao fluxo de caixa: Permite a compra de insumos com desconto à vista e a ampliação de estoque antes de datas comemorativas.
- Fortalecimento institucional: Ao lado de outras modalidades de empréstimo disponíveis, o microcrédito auxilia o negócio a construir um histórico financeiro robusto no sistema bancário.
Observação Portal Brasil: Todas as operações de microcrédito no Brasil são normatizadas e fiscalizadas pelo Banco Central do Brasil e pelo Conselho Monetário Nacional (CMN).
Quais são as Principais Linhas de Microcrédito para MEI em 2026?
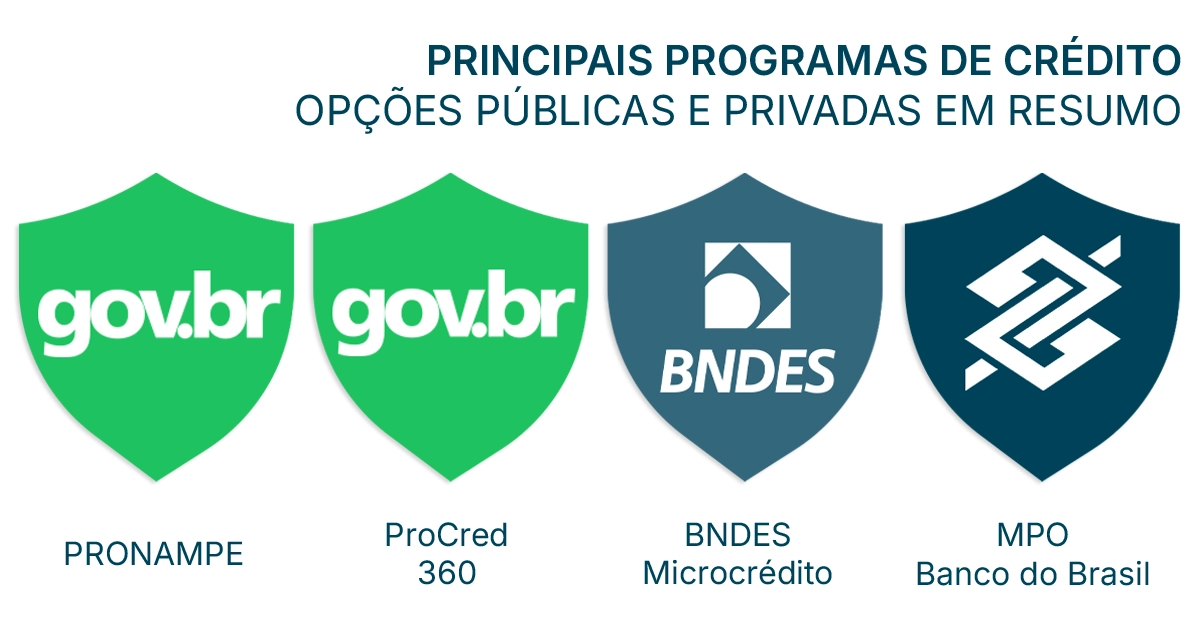
Abaixo, apresentamos uma visão geral comparativa das principais alternativas públicas e privadas de crédito produtivo em 2026:
| Pronampe | Até 30% da receita bruta anual, com teto de R$ 250 mil por CNPJ; juros máximos de Selic + 6% a.a.; garantia do FGO. |
|---|---|
| ProCred 360 | Para faturamento anual de até R$ 360 mil; até 30% do faturamento (50% para negócios liderados por mulheres); juros máximos de Selic + 5% a.a. |
| MPO (Banco do Brasil) | Microcrédito com orientação, alíquota zero de IOF e valor definido conforme a capacidade de pagamento. |
| BNDES Microcrédito | Contratado por agentes credenciados (bancos, cooperativas, agências de fomento e OSCIPs); condições definidas pelo agente dentro das regras do CMN. |
Pronampe — Programa Nacional de Apoio às Microempresas
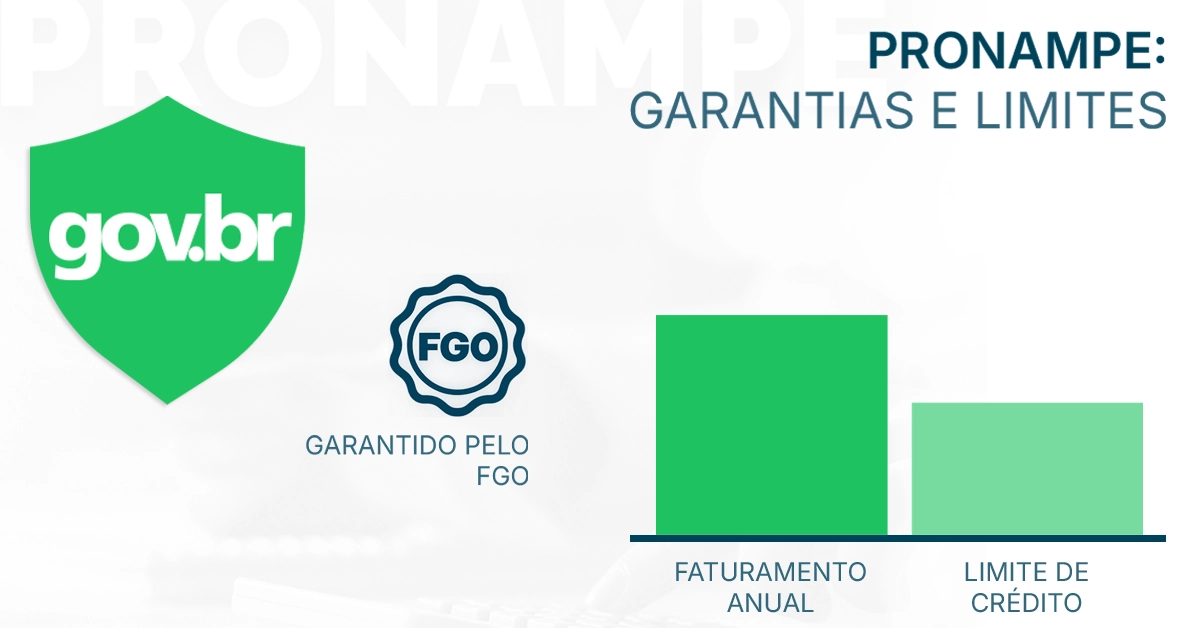
O Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) é um programa permanente consolidado como um dos pilares do financiamento empresarial no país.
- Limite de Crédito: Até 30% da receita bruta anual registrada no exercício anterior, observado o teto máximo de R$250 mil por CNPJ. Para empresas com menos de um ano de funcionamento, o limite pode chegar a 50% do capital social ou 30% da média do faturamento mensal.
- Taxa de Juros: Taxa máxima composta por Selic + 6% ao ano.
- Garantias: Cobertura do Fundo Garantidor de Operações (FGO), reduzindo a exigência de garantias reais pelo banco.
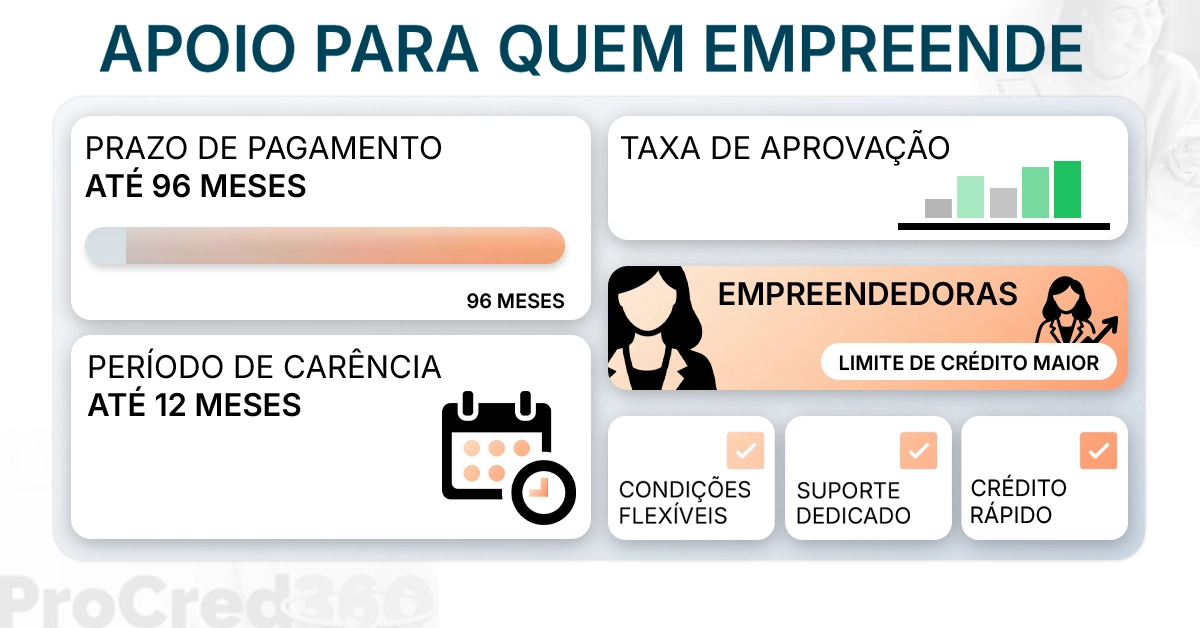
- Elegibilidade: MEIs, microempresas e empresas de pequeno porte com faturamento anual de até R$ 4,8 milhões. Prazo total de até 72 meses, com carência de até 12 meses. Entre maio e agosto de 2026, a MP 1.355/2026 elevou temporariamente o limite para 50% do faturamento e o teto para R$ 500 mil; com o fim da MP, voltaram a valer as regras acima.
ProCred 360 — Crédito para MEIs e Microempresas
O ProCred 360 é uma linha focada no atendimento a empreendedores com faturamento anual de até R$360 mil, preenchendo a lacuna entre o microcrédito tradicional e as linhas corporativas de maior porte.
- Juros: taxa máxima de Selic + 5% ao ano, com garantia do Fundo Garantidor de Operações (FGO). Prazo e carência variam conforme o banco; as condições ampliadas da MP 1.355/2026 (carência de 24 meses e prazo de 96 meses) não estão mais em vigor.
- Limites: até 30% do faturamento anual declarado. Empresas que tenham mulheres como sócias majoritárias ou administradoras podem contratar até 50% do faturamento (Lei nº 14.995/2024).
Microcrédito Produtivo Orientado (MPO) — Banco do Brasil
Operado em conformidade com as atualizações da Lei nº 15.364/2026, o MPO do Banco do Brasil destina-se a empreendedores informais (renda mensal até R$30 mil), MEIs (faturamento até R$ 81 mil/ano) e microempresas (faturamento até R$360 mil/ano).
- Valores e prazos: definidos conforme a capacidade de pagamento do empreendedor e a política de crédito do banco.
- Custos: as operações de microcrédito produtivo orientado têm alíquota zero de IOF. Juros e tarifa de abertura de crédito seguem os limites do Conselho Monetário Nacional; confira o Custo Efetivo Total (CET) na proposta.
- Contratação: para correntistas do Banco do Brasil, com formalização do contrato pelo aplicativo do banco.
BNDES Microcrédito
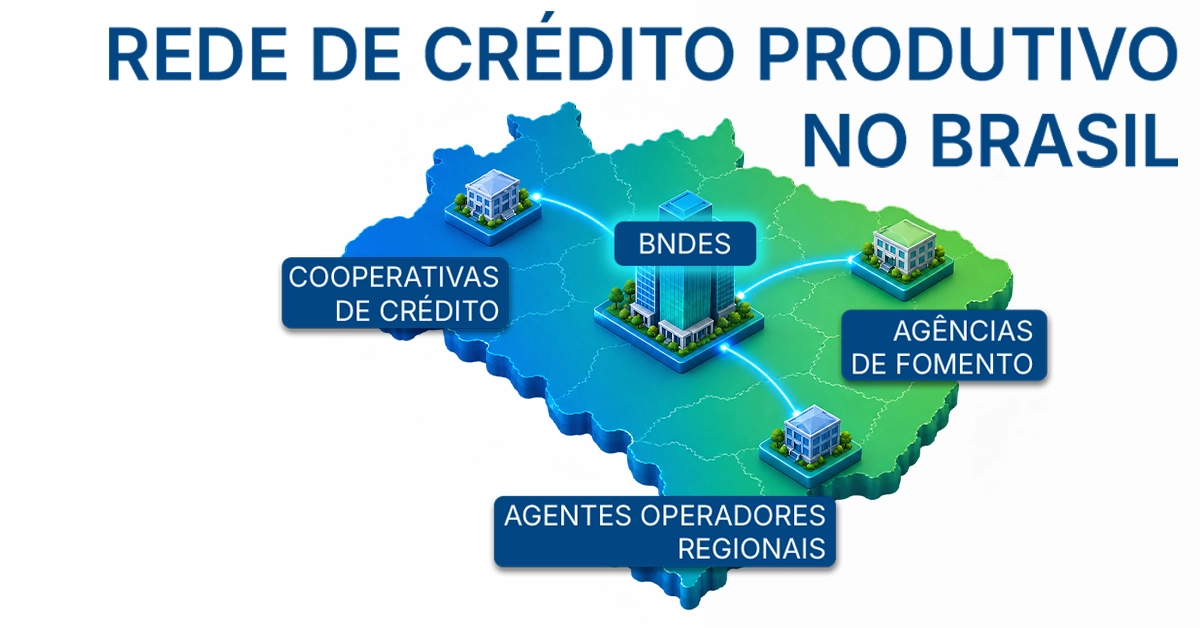
O BNDES Microcrédito atua por meio de uma rede descentralizada de agentes operadores credenciados (bancos comerciais, agências de fomento, cooperativas de crédito e OSCIPs).
- Público-Alvo: Empreendedores formais e informais com faturamento bruto anual de até R$360 mil.
- Destinação dos Recursos: Obras civis de ampliação, aquisição de máquinas, substituição de equipamentos, compra de insumos e composição do capital de giro.
- Encargos: definidos pelo agente operador, dentro dos limites de juros e tarifas fixados pelo Conselho Monetário Nacional (CMN) para o microcrédito produtivo orientado.
Linhas de Crédito em Bancos Privados (Itaú, Bradesco, Santander)
Além dos programas governamentais, grandes bancos privados oferecem linhas de crédito diretas para MEIs correntistas. Embora as taxas variem de acordo com a análise de risco da empresa, manter a movimentação do faturamento na conta PJ (via PIX, maquininha de cartão ou emissão de boletos) amplia o limite de crédito pré-aprovado e reduz o custo efetivo total (CET).
Quais os Requisitos para Solicitar Microcrédito?
Para solicitar microcrédito para MEI, o empreendedor precisa cumprir diretrizes cadastrais básicas estabelecidas pela regulação e pelas políticas internas das instituições financeiras:
- Regularidade do CNPJ: O MEI deve estar com o registro ativo no Portal do Empreendedor e em dia com a Declaração Anual do Simples Nacional (DASN-SIMEI).
- Comprovação de Faturamento: Apresentação do extrato do DASN-SIMEI ou movimentação bancária da conta PJ dos últimos 6 a 12 meses.
- Documentação Pessoal e Empresarial: RG, CPF, comprovante de residência atualizado e Certificado da Condição de Microempreendedor Individual (CCMEI).
- Capacidade de Pagamento: Avaliação da margem financeira para garantir que a nova parcela não comprometa o funcionamento operacional do negócio.
- Análise de Restrições Cadastrais: Ter o nome limpo facilita a aprovação e garante melhores taxas. No entanto, se o seu negócio possui pendências no CPF ou CNPJ, consulte alternativas específicas de negociação ou avalie o guia sobre empréstimo para negativado para reorganizar as certidões do seu negócio.
Como Escolher a Melhor Linha de Microcrédito para o Seu Negócio
A escolha da linha de crédito ideal deve ser alinhada ao momento do empreendimento e ao objetivo do uso do recurso.
- Para compra de equipamentos e grandes expansões: O Pronampe e o ProCred 360 são as alternativas mais indicadas por oferecerem prazos de amortização mais longos e taxas de juros anuais atreladas à Selic.
- Para reposição rápida de estoque ou capital de giro pontual: o MPO tem alíquota zero de IOF e acompanhamento de um agente de crédito, o que ajuda a usar o recurso no negócio.
- Para modernização de infraestrutura com apoio técnico: O BNDES Microcrédito garante capilaridade através dos seus agentes operadores regionais.
Quadro Comparativo de Características
| Programa / Linha | Faturamento Máximo Anual | Valor Máximo Liberado | Taxa de Juros de Referência | Diferencial Principal |
| Pronampe | Até R$ 4,8 milhões | Até R$ 250 mil por CNPJ | Selic + 6% a.a. | Cobertura de garantia pelo FGO |
| ProCred 360 | Até R$ 360 mil | Até 30% do faturamento (50% para mulheres) | Selic + 5% a.a. | Garantia do FGO |
| MPO (BB) | Até R$ 360 mil | Conforme capacidade de pagamento | Definida pelo banco, dentro do teto do CMN | Alíquota zero de IOF e orientação |
| BNDES Microcrédito | Até R$ 360 mil | Definido pelo agente credenciado | Dentro do teto do CMN | Ampla rede de agentes credenciados |
Vantagens do Microcrédito para MEI e Pequenos Negócios
O microcrédito produtivo oferece uma série de benefícios frente a outras soluções financeiras de prateleira:
- Custo Financeiro Acessível: Juros significativamente inferiores aos praticados no cartão de crédito corporativo ou no empréstimo pessoal descolado da atividade produtiva.
- Preservação do Fluxo de Caixa: Prazos de carência (no Pronampe, de até 12 meses) permitem que o investimento gere retorno financeiro antes do início do pagamento do capital principal.
- Educação e Orientação Financeira: Linhas do MPO incluem consultoria para apoiar a alocação correta do recurso no negócio.
- Garantias Simplificadas: A presença dos fundos garantidores governamentais reduz a necessidade de colocar bens pessoais como colateral.
Desvantagens e Riscos: O Que Ficar Atento
Apesar das condições favoráveis, o endividamento exige planejamento criterioso para não comprometer a saúde financeira da empresa:
- Limites de Valor: Os valores do microcrédito costumam ser menores que os de linhas empresariais tradicionais e podem ser insuficientes para projetos de investimento de grande porte.
- Risco de Inadimplência: O atraso no pagamento de parcelas acarreta a perda de benefícios, aplicação de multas moratórias e inclusão do CNPJ e CPF dos sócios em cadastros de restrição ao crédito.
- Custo Efetivo Total (CET): Fique atento à adição de taxas administrativas, como a tarifa de abertura de crédito (TAC), que devem ser contabilizadas no custo final da operação.
Passo a Passo para Solicitar Microcrédito
Para solicitar a operação com eficiência, utilize o roteiro abaixo:
1.Defina o objetivo do recurso:
Calcule o valor exato necessário para a compra de materiais, ferramentas ou composição de caixa. Evite solicitar valores superiores à real necessidade.
2.Organize a documentação da empresa:
Emita a Certidão Negativa de Débitos (CND), certifique-se da entrega do DASN-SIMEI e junte a documentação pessoal e o CCMEI.
3.Compartilhe os dados do faturamento no e-CAC:
Para linhas como o Pronampe, acesse o Portal e-CAC da Receita Federal e autorize o compartilhamento dos dados do seu faturamento com a instituição financeira escolhida.
4.Compare as taxas e simule a operação:
Acesse o banco onde possui conta PJ ativa ou busque agentes credenciados do BNDES para comparar o CET entre os programas disponíveis.
5.Formalize a contratação:
Envie a proposta. No MPO e no Pronampe, a assinatura do contrato pode ser concluída por meios digitais via internet banking ou aplicativos oficiais.
6.Aplique o recurso e mantenha a adimplência:
Utilize o valor estritamente no objetivo planejado e programe os pagamentos no débito automático para evitar perdas de desconto e garantias.
Dicas para Aumentar as Chances de Aprovação
A aprovação do microcrédito para MEI depende do nível de confiança creditícia que a sua empresa transmite às instituições financeiras. Siga estas recomendações para elevar suas chances de sucesso:
- Separe as contas PF e PJ: Mantenha os recebimentos do negócio estritamente em uma conta bancária de pessoa jurídica. A confusão patrimonial é um dos principais motivos de recusa em análises de crédito.
- Utilize o apoio do Sebrae: O Sebrae atua na capacitação do microempreendedor e oferece suporte por meio do Fundo de Aval às Micro e Pequenas Empresas (FAMPE), viabilizando operações garantidas no mercado.
- Mantenha seu cadastro positivo atualizado: Pague fornecedores, faturas de serviços públicos e impostos (DAS) antes da data de vencimento.
- Fortaleça o relacionamento bancário: Soluções como maquininhas de cartão atreladas à sua conta PJ geram histórico de recebíveis, servindo de comprovação dinâmica da saúde financeira da sua microempresa.
Perguntas Frequentes sobre Microcrédito para MEI
Quem é MEI pode solicitar o Pronampe?
Sim. O MEI é plenamente elegível ao Pronampe, podendo tomar crédito limitado a até 30% da sua receita bruta anual informada na Declaração Anual do Simples Nacional (DASN-SIMEI).
Qual é a diferença entre microcrédito e empréstimo pessoal comum?
O microcrédito possui destinação exclusiva para uso empresarial, conta com taxas de juros subsidiadas ou teto regulamentado pelo CMN e pode oferecer isenção de IOF e garantias do governo. O empréstimo pessoal é voltado para uso livre do indivíduo e possui taxas de juros habitualmente mais altas.
Empreendedor informal pode conseguir microcrédito?
Sim. Modalidades como o MPO (Microcrédito Produtivo Orientado) e o BNDES Microcrédito atendem trabalhadores e empreendedores informais que comprovem atividade produtiva e receita bruta anual de até R$ 360 mil.
É preciso apresentar garantia real (como veículos ou imóveis) no MPO?
Geralmente não. As operações de microcrédito produtivo orientado priorizam garantias solidárias (grupos de aval) ou a cobertura de fundos de aval públicos e privados, dispensando alienação de bens imobiliários ou automotores na maioria dos casos.
Leia também
Fontes oficiais e base legal
- Lei nº 15.364/2026 – atualiza o PNMPO
- Lei nº 13.999/2020 – Pronampe
- gov.br – condições do Pronampe e do ProCred 360
- Caixa – ProCred 360
- Encontre uma instituição autorizada – Banco Central
Consulte sempre a versão atualizada das normas e as condições nos sites oficiais.
⚠️ O PortalBrasil.net é um portal informativo. Não somos instituição financeira e não concedemos crédito, cartões ou seguros. Este conteúdo não constitui recomendação financeira: confira taxas e condições diretamente com a instituição antes de contratar.