
Lidar com contas em atraso é uma situação que traz apreensão e desgaste emocional para milhões de famílias no país. Atualmente, cerca de 84,2 milhões de brasileiros estão com o nome negativado (dado da Serasa referente a setembro de 2026), enfrentando o acúmulo de débitos no cartão de crédito, no cheque especial ou no crédito pessoal não consignado.
No entanto, estar negativado ou com o orçamento apertado não significa o fim da linha. O refinanciamento de dívidas surge como uma ferramenta eficaz e acessível para reorganizar sua vida financeira, permitindo substituir juros abusivos por parcelas que realmente caibam no seu bolso.
Mutirões de renegociação, a portabilidade de crédito regulada pelo Banco Central e a negociação direta com os credores oferecem caminhos concretos para quitar pendências e limpar o nome. O Novo Desenrola Brasil, programa federal de 2026, já foi encerrado — explicamos abaixo o que ele oferecia.
Neste guia completo, você entenderá como funcionam as principais modalidades de renegociação do mercado, quais os seus direitos e qual a melhor estratégia para como sair das dívidas com um plano prático.
O que é Refinanciamento de Dívidas e Como Ele Funciona?
O refinanciamento de dívidas (também chamado de renegociação ou reestruturação de débitos) é o processo de substituir um ou mais contratos de crédito por uma nova operação, com condições contratuais revisadas e mais vantajosas.
Em termos práticos, em vez de continuar pagando taxas elevadas e juros compostos que fazem a dívida crescer como uma bola de neve, você negocia um novo saldo devedor. Isso pode envolver:
- Redução da taxa de juros mensal e do Custo Efetivo Total (CET);
- Descontos expressivos sobre o valor total acumulado em atraso;
- Alongamento do prazo de pagamento para diminuir o valor de cada parcela;
- Unificação de várias pendências em um único boleto mensal.
O objetivo do refinanciamento não é adiar o problema, mas sim adequar o compromisso financeiro à sua renda real atual, garantindo que o pagamento seja sustentável até a quitação definitiva.
Diagnóstico: O Primeiro Passo para Sair das Dívidas
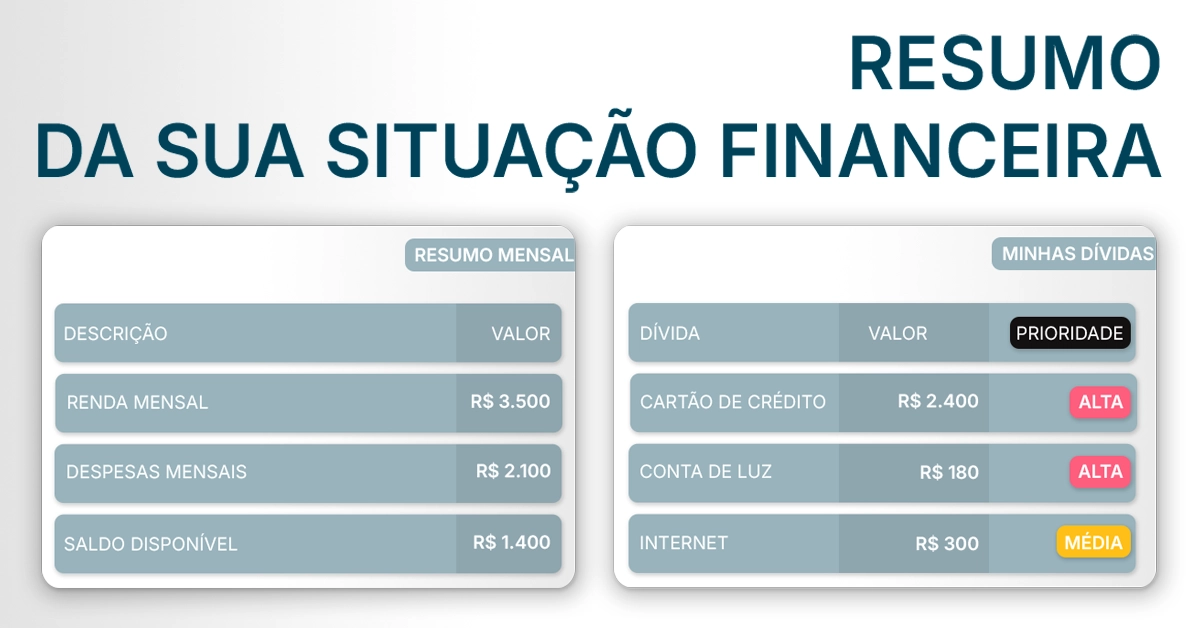
Antes de aceitar qualquer proposta de renegociação, é fundamental mapear a sua situação financeira atual. Tentar resolver um débito sem olhar para o quadro geral pode levar ao cancelamento do acordo e ao retorno da inadimplência.
Para fazer um diagnóstico financeiro eficiente, siga estas etapas:
- Mapeie todas as pendências: Monte uma lista contendo o nome do credor, o valor original contratado, o saldo devedor atualizado, a taxa de juros cobrada e a quantidade de dias em atraso.
- Separe as dívidas por prioridade: Dívidas que envolvem garantias (como veículo ou imóvel) e serviços essenciais (água, luz e gás) devem ser tratadas como prioridade absoluta.
- Calcule sua renda líquida real: Subtraia das suas receitas mensais os custos fixos indispensáveis para a sobrevivência da família (alimentação, moradia, transporte e saúde).
- Defina a sua capacidade mensal de pagamento: O valor destinado ao pagamento de acórdãos ou refinanciamentos não deve comprometer a manutenção básica do seu lar.
Quais São as Principais Opções de Refinanciamento em 2026?
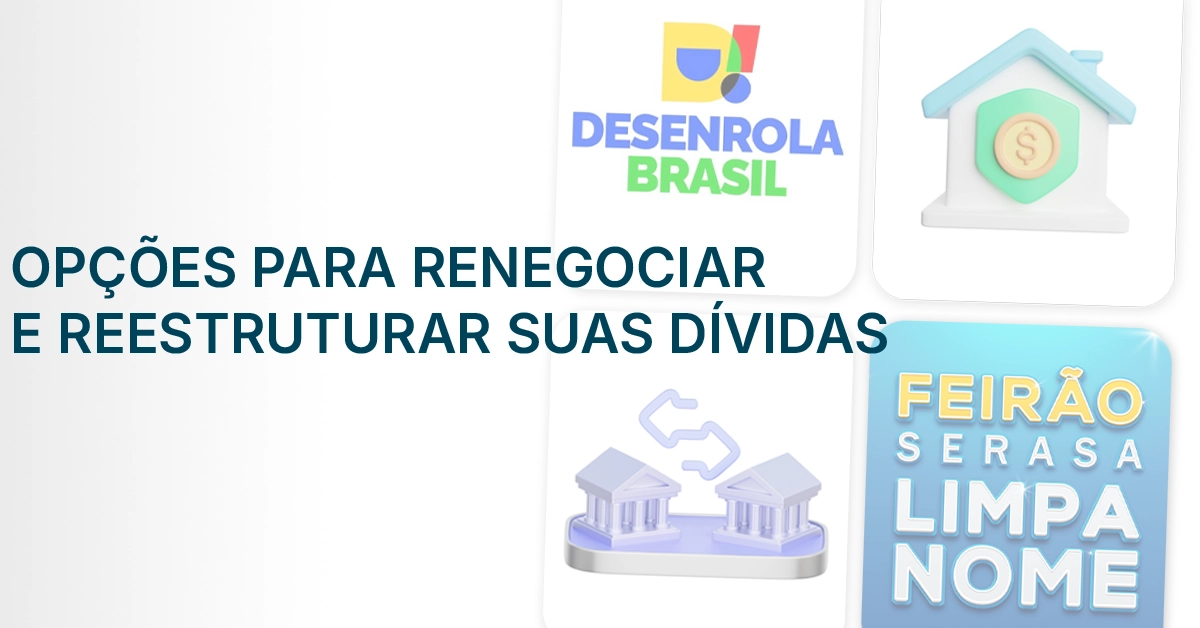
Abaixo, resumimos as principais alternativas de renegociação de dívidas disponíveis no mercado brasileiro:
| Feirão Serasa Limpa Nome | Mutirão com empresas parceiras e descontos para quitação à vista ou parcelada. |
| Renegociação direta | Acordo nos canais oficiais do banco ou da loja credora, muitas vezes com campanhas de desconto. |
| Portabilidade de crédito | Transferência do contrato para outra instituição com juros menores, sem custo para o cliente. |
| Consolidação de dívidas | Um novo empréstimo mais barato para quitar várias dívidas caras e ficar com uma parcela só. |
| Empréstimo com garantia | Crédito com juros menores usando carro ou imóvel como garantia — exige cuidado, porque o bem pode ser retomado. |
Novo Desenrola Brasil (encerrado)
Programa federal criado pela Medida Provisória nº 1.355/2026, com renegociação de dívidas de famílias com renda de até 5 salários mínimos. Funcionou por 90 dias a partir de maio de 2026; a MP perdeu a validade sem ser convertida em lei e o programa não está mais aberto a novas adesões. Veja os detalhes mais abaixo.
Feirão Serasa Limpa Nome
Iniciativa da Serasa que reúne centenas de empresas parceiras (bancos, seguradoras, varejo, utilidades públicas e telecomunicações) em canais digitais e presenciais, oferecendo acordos com descontos que podem chegar a 99% do valor acumulado.
Portabilidade de Crédito
Mecanismo regulado pelo Banco Central que permite ao consumidor migrar seu financiamento ou empréstimo de uma instituição financeira para outra que ofereça uma taxa de juros mais vantajosa, sem a cobrança de tarifas de transferência.
Consolidação de Dívidas
Estratégia que consiste em pegar um novo empréstimo de valor suficiente para quitar todas as pendências pulverizadas em diferentes bancos (cartões de crédito, cheque especial e carnês), concentrando o pagamento em uma única fatura mensal.
Renegociação Direta com Credores
Negociação sem intermediários feita nos canais oficiais das instituições financeiras (como Itaú, Bradesco, Santander, Banco do Brasil e Caixa), que frequentemente disponibilizam campanhas de desconto para quitação à vista ou parcelamentos especiais.
Empréstimos com Garantia (Veículo, Imóvel, Celular)
Linhas de crédito que exigem a alienação fiduciária de um bem para conceder taxas de juros significativamente menores e prazos de pagamento mais longos.
Empréstimo para Negativados
Opções de crédito direcionadas a consumidores com restrição no CPF. Embora tenham aprovação facilitada, essas modalidades costumam cobrar taxas de juros mais elevadas para compensar o risco de crédito.
O que foi o Novo Desenrola Brasil 2026
O Novo Desenrola Brasil foi instituído pela Medida Provisória nº 1.355, de 4 de maio de 2026, como uma mobilização de 90 dias para renegociar dívidas de pessoas com renda de até 5 salários mínimos. As condições eram:
- dívidas de cartão de crédito, cheque especial e crédito pessoal contratadas até 31 de janeiro de 2026 e com atraso entre 91 e 720 dias;
- descontos de 30% a 90%, conforme o tipo e o tempo de atraso;
- juros de no máximo 1,99% ao mês e até 48 meses para pagar;
- limite da nova dívida, após os descontos, de até R$ 15 mil por pessoa em cada instituição.
Situação atual: a MP perdeu a validade sem ser convertida em lei, e o programa terminou. Quem não renegociou nesse período pode usar os mutirões dos credores, o Serasa Limpa Nome ou a negociação direta com o banco, descritos neste guia.
Como Funciona a Portabilidade de Crédito?
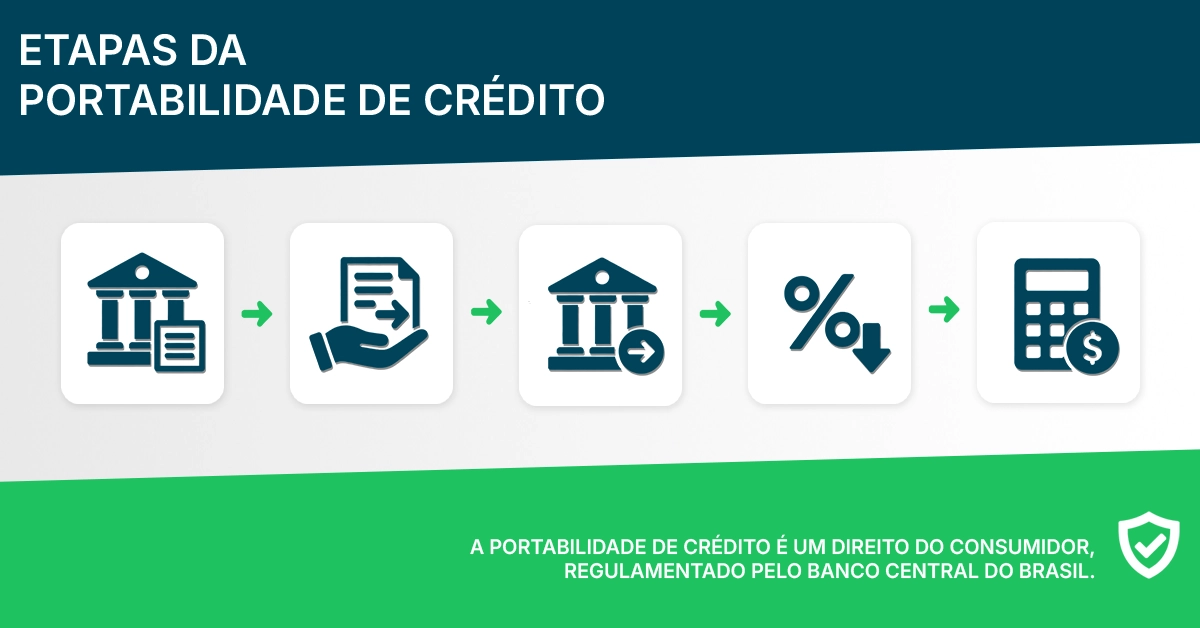
A portabilidade de crédito é um direito assegurado ao consumidor pelo Banco Central. Caso você identifique que outra instituição financeira está cobrando taxas de juros inferiores às do seu contrato atual, você pode solicitar a transferência do seu débito.
O processo funciona de forma transparente:
- Você solicita o saldo devedor atualizado e as condições do contrato no seu banco atual.
- Apresenta esses dados ao novo banco para solicitar uma proposta de portabilidade.
- A nova instituição quita o débito junto ao banco original e assume a sua dívida sob o novo contrato com juros menores.
- O banco de origem não pode recusar o pedido de transferência, embora possa oferecer uma contraproposta cobrindo as taxas do concorrente para manter você como cliente.
Dívidas com Garantia: Prioridade Máxima
Ao organizar a renegociação das suas contas, é essencial identificar débitos que envolvem alienação fiduciária de bens (veículos ou imóveis) e tratá-los como prioridade máxima.
Diferente do crédito pessoal não consignado ou da fatura do cartão onde o inadimplemento resulta no envio do nome aos órgãos de proteção ao crédito como Serasa e SPC, nas operações com garantia, o não pagamento das parcelas pode resultar na retomada e leilão do bem por vias administrativas e judiciais.
- Empréstimo com garantia de veículo: Permite obter até 80% da avaliação da tabela do automóvel, com juros mensais reduzidos. No entanto, o atraso sistemático coloca o veículo em risco de busca e apreensão.
- Empréstimo com garantia de imóvel (Home Equity): Oferece os prazos mais longos do mercado (que podem chegar a 20 anos) e juros baixos. Pela criticidade de envolver a moradia da família, a quitação desse contrato deve ser priorizada no orçamento.
Caso esteja enfrentando dificuldades para arcar com parcelas de financiamentos com garantia, busque imediatamente o banco credor para negociar uma pausa temporária, o alongamento do prazo ou a migração para parcelas decrescentes.
Passo a Passo para Refinanciar suas Dívidas
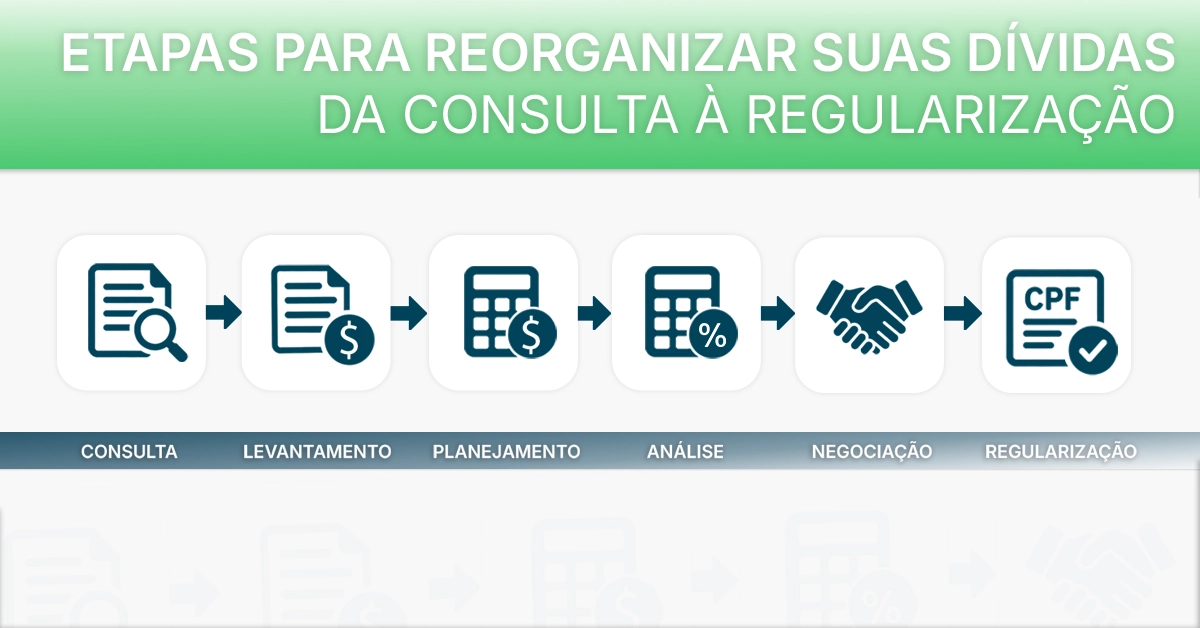
Para conduzir a sua renegociação de forma segura e eficiente, siga este roteiro prático:
Roteiro de Renegociação
1.Realize o levantamento completo dos débitos:
Consulte seu CPF nos canais digitais do Registrato (Banco Central), Serasa e SPC para identificar todas as pendências ativas.
2.Estabeleça o teto máximo de parcela:
Defina quanto dinheiro sobra no seu orçamento mensal para que a parcela acordada não comprometa o pagamento das contas básicas do mês.
3.Compare as opções públicas e privadas:
Verifique primeiro se suas dívidas estão em mutirões como o Feirão Serasa Limpa Nome ou em campanhas do próprio credor, que costumam oferecer os maiores descontos.
4.Solicite simulações de portabilidade ou consolidação:
Caso tenha contratos ativos sem atraso grave, simule a portabilidade para bancos concorrentes buscando taxas de juros mais baixas.
5.Analise o Custo Efetivo Total (CET):
Antes de assinar a proposta, compare o CET do novo contrato em relação ao antigo, verificando se há cobranças indevidas de tarifas ou seguros embutidos.
6.Formalize o acordo e pague a primeira parcela:
Após a assinatura do contrato e o pagamento do boleto de entrada, guarde o comprovante. O credor tem o prazo de até 5 dias úteis para retirar a restrição do seu CPF.
Dicas para Negociar com Credores e Evitar Armadilhas
Para garantir que o seu refinanciamento seja bem-sucedido e definitivo, atente-se às orientações de segurança financeira:
- Evite empréstimos precipitados: Não contrate novas linhas de crédito com juros mais altos apenas para cobrir dívidas antigas sem antes negociar descontos no saldo devedor principal.
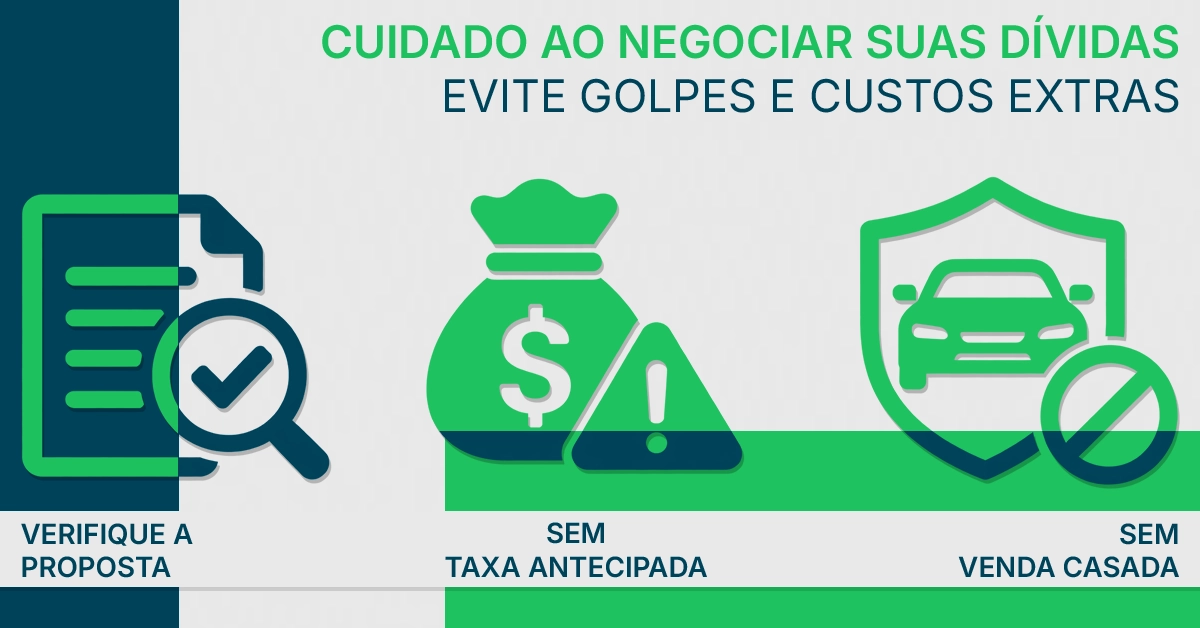
- Atenção a intermediários e cobranças antecipadas: É ilícito exigir qualquer tipo de pagamento prévio, taxa de avalista ou depósito antecipado para liberação de empréstimo ou renegociação de dívida.
- Exija a proposta por escrito: Toda negociação verbal feita por telefone ou WhatsApp deve ser confirmada por documento oficial enviada pelos canais institucionais da empresa credora.
- Verifique se há venda casada: A contratação de seguros ou serviços adicionais não pode ser condição obrigatória para a concessão da renegociação ou refinanciamento.
- Conheça outras modalidades de empréstimo disponíveis: Analise opções como o consignado e linhas com garantia para comparar taxas antes de fechar o acordo.
Perguntas Frequentes sobre Refinanciamento de Dívidas
Quanto tempo demora para o meu nome ficar limpo após fechar um acordo?
Após o pagamento da parcela de entrada ou da quitação à vista do acordo, as instituições credoras possuem o prazo legal de até 5 dias úteis para solicitar a baixa da negativação junto aos órgãos de proteção ao crédito (Serasa, SPC e Boa Vista).
Pessoas negativadas podem fazer portabilidade de crédito?
A portabilidade de crédito é direcionada prioritariamente a contratos adimplentes ou em renegociação regular. Caso o consumidor esteja com restrições ativas no CPF, a instituição financeira de destino pode recusar a operação no processo de análise de risco.
O banco é obrigado a aceitar a minha proposta de renegociação?
Não. A renegociação é um acordo de vontade entre as partes. Ainda assim, credores costumam aceitar acordos com desconto, principalmente em dívidas antigas, e mutirões como o Feirão Serasa Limpa Nome reúnem ofertas de milhares de empresas.
Posso usar o FGTS para quitar dívidas?
Depende. O FGTS não pode ser sacado livremente para pagar dívidas: o uso só é permitido nas situações previstas em lei ou em programas específicos (como foi o caso do Novo Desenrola, já encerrado). A antecipação do saque-aniversário é um empréstimo, com juros, e só vale a pena se a taxa for bem menor do que a da dívida que será quitada.
O que acontece se eu atrasar as parcelas de um refinanciamento?
Caso ocorra o descumprimento do acordo de renegociação, a condição especial de desconto é cancelada, o saldo devedor volta a ser cobrado com os juros originais e o nome do devedor pode ser negativado novamente.
Leia também
Fontes oficiais e base legal
- Registrato – Banco Central (consulte suas dívidas)
- Taxas de juros por instituição – Banco Central
- Medida Provisória nº 1.355/2026 (Novo Desenrola)
- consumidor.gov.br – reclamações oficiais
Consulte sempre a versão atualizada das normas e as condições na fonte oficial.
⚠️ O PortalBrasil.net é um portal informativo. Não somos seguradora, corretora nem instituição financeira. Este conteúdo não constitui recomendação: confira coberturas, preços e condições diretamente com a empresa antes de contratar.